「解体すると固定資産税が最大6倍」って本当?
→ 結論:状況次第では税額が上がるが、必ず6倍になるわけではありません。

固定資産税6倍って怖いから、
相続した空き家をそのままにしているの
この“6倍”という数字だけが独り歩きしており、
実際のところはどうなのか誤解している人が多いです。
本記事では、実際の計算例を用いながら、なぜ「最大6倍」と言われるのか徹底解説します。
住宅用地特例適用の有無での計算例
群馬県伊勢崎市(市街化区域)にある土地・古家を想定して、
固定資産税等が実際どれくらい高くなるか?計算してみます。
【仮定条件】
- 土地面積:60坪(約198㎡)
- 戸建:28坪(約92㎡)
- 税率(標準):固定資産税1.4%、都市計画税0.3%
- 固定資産税評価額(仮定):
- 土地評価額:年間 約600万円(※)
- 建物評価額(減価償却後):評価額20万円
※計算は簡易的なモデルで、評価額は仮定です。
【引用元】
①伊勢崎市の市役所固定資産評価基準ページ
②総務省固定資産税概要ページなど
(例:住宅用地特例の根拠)
建物あり(特例あり)
60坪(198㎡)は 200㎡以下 のため
👉 小規模住宅用地の特例 が適用されます。
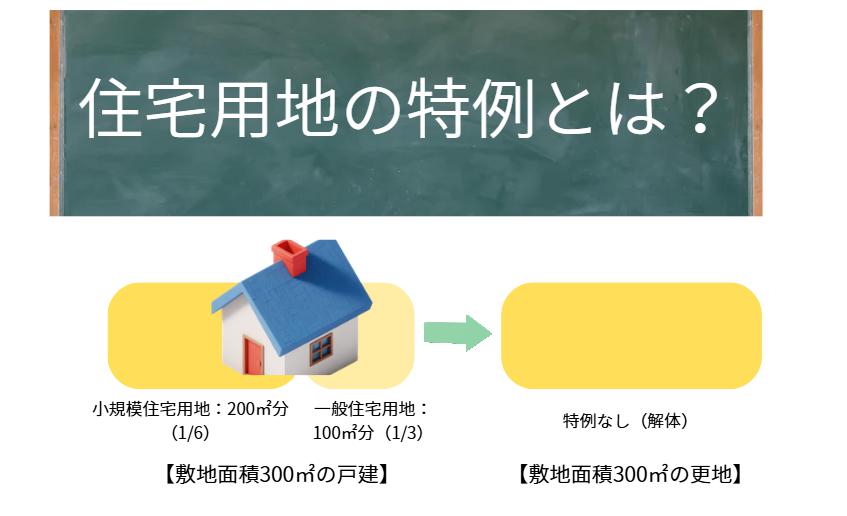
小規模住宅用地の特例とは、固定資産税および都市計画税の負担を軽減するための措置です。
住宅の敷地(住宅用地)で、1戸あたり200㎡以下の部分を「小規模住宅用地」と呼び、この部分に対して以下の軽減が適用されます:
- 固定資産税:課税標準額が評価額の1/6に減額
- 都市計画税:課税標準額が評価額の1/3に減額
200㎡を超える部分(一般住宅用地)は、固定資産税が1/3、都市計画税が2/3に減額されます。
(例:一戸建ての敷地が300㎡の場合、200㎡までが小規模住宅用地の優遇、残り100㎡が一般住宅用地の軽減。)
なるほど。
200㎡までが1/6(小規模住宅用地の特例)になって、
それを超える分は1/3(一般住宅用地)ってのことね
土地部分
- 固定資産税
600万円 × 1/6 × 1.4%
= 約1.4万円 - 都市計画税
600万円 × 1/3 × 0.3%
= 約0.6万円
👉 土地合計:約2万円
建物部分
- 固定資産税
20万円 × 1.4% = 約2,800円 - 都市計画税
20万円 × 0.3% = 約600円
👉 建物合計:約3,400円
特例あり:約2万3,400円/年
建物を解体(特例なし・更地)
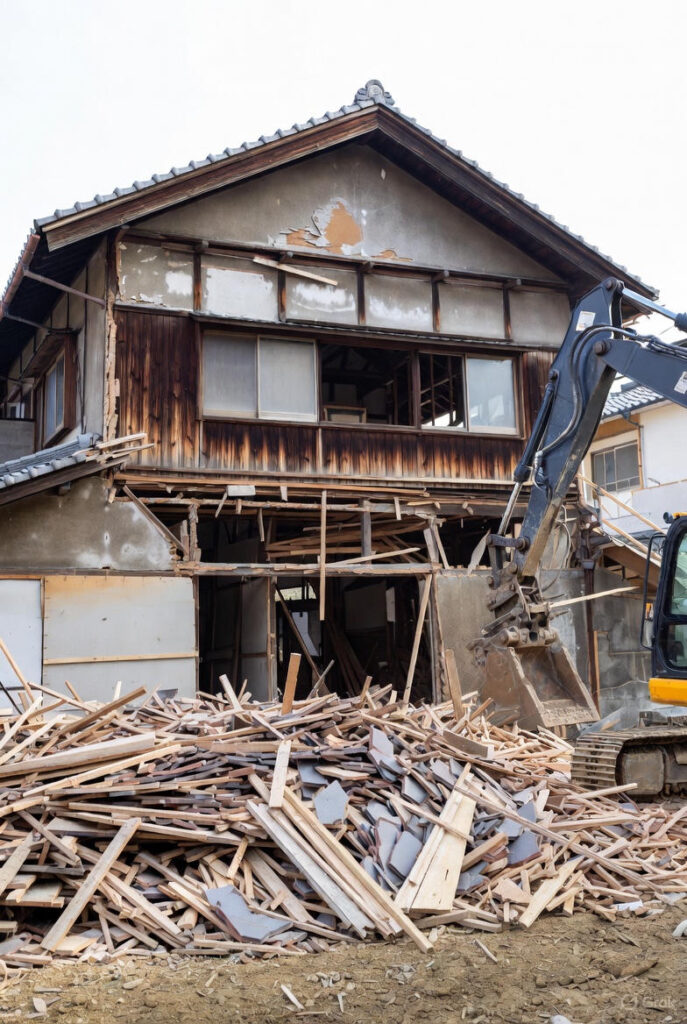
建物を解体すると、原則として住宅用地特例が適用されなくなるため、土地に対する課税標準額が大きくなる可能性があります。
土地部分
- 固定資産税
600万円 × 1.4%=約8.4万円 - 都市計画税
600万円 × 0.3%=約1.8万円
約10万円/年
比較表(特例あり/なし)
| 項目 | 特例あり | 特例なし | 差額 (増税額) |
|---|---|---|---|
| 固定資産税(土地) | 1.4万円 | 8.4万円 | +7.0万円 |
| 都市計画税(土地) | 0.6万円 | 1.8万円 | +1.2万円 |
| 建物分の税 | 0.34万円 | 0円 | -0.34万円 |
| 合計税額 | 約2.34万円 | 約10.2万円 | +約7.86万円 |
10.2万円÷2.34万円だから、
4.4倍アップするのね・・・
古家付きのままでは年間約2.3万円の税金です。
しかし、解体更地にすると特例がなくなり
約4.4倍(約10.2万円)に跳ね上がります。
これが「固定資産税の爆弾」と呼ばれる理由です。
【比較】 固定資産税のシミュレーション計算ツール
住宅用地特例適用の有無で①解体前②更地の比較をシミュレーションできます。
<土地&建物の評価額の逆算式>
固定資産税評価額 = 固定資産税額 ÷ 1.4%(※)
固定資産税:84,000円
→ 84,000 ÷ 0.014 = 600万円(評価額)
※課税標準額を1.4%で割った金額は、単純計算上の課税標準額の逆算値です。
固定資産税評価額そのものを意味するとは限りません。
固定資産税シミュレーション(市街化区域・戸建て専用)
このシミュレーターでは、土地の価格を一定と仮定した場合に、住宅用地特例が適用されるケースと、解体後に特例が適用されないケースの税額差を概算できます。
実際の固定資産税額を算出するものではありません。
「6倍になる」は嘘と言える理由
固定資産税が必ず6倍に上がるってわけじゃないのね
はい。
「6倍」という数字は、200㎡以下の住宅用地について固定資産税の課税標準が価格の1/6に軽減されていることから、特例がなくなった場合に単純計算で最大6倍相当になることを指します。
ただし、実際の税額は土地の評価額、負担調整措置、住宅用地の面積、建物の税額などによって変わるため、必ず6倍になるわけではありません。
「家を解体すると固定資産税が6倍になる」と説明されるケースがあります。
→厳密に言えば「最大6倍」までです。
加えて・・・
- 建物分の税金がなくなる
- 建物の固定資産税評価額によって、解体前の建物分の税額が変わる
- 土地の面積の大きさによる
👉 条件次第で6倍未満になることも多い
固定資産税が6倍?!なぜ誤解が生まれるのか
誤った単純比較
「住宅用地 × 1/6」と「更地 × 1」と比較して「6倍」と言われますが、
これは評価額の取り扱いが異なるためです。
- 住宅用地特例値(1/6評価)と更地評価値は直接比較できません。
- 更地の税額は標準税率×評価額ですが、更地評価は土地の状態により変動します。
評価替えのタイミング
土地の固定資産評価額は、建物を解体したことだけを理由に単純に6倍になるわけではありません。
実際の税額は、土地の価格、課税標準額、住宅用地特例、負担調整措置などによって決まります。
これにより「単純に税額が6倍」とならないケースが多いです。
| 解体した日 | 税金が上がるタイミング |
|---|---|
| 2025年12月中 | 2026年度から(特例外れる) |
| 2026年1月2日以降 | 2027年度から |
滅失登記は年内中とした場合です。
固定資産税の課税関係では、法務局への建物滅失登記だけでなく、市区町村への家屋滅失の届出・連絡も重要です。
伊勢崎市も、取り壊した年の12月末までに家屋滅失届出書を提出するか、資産税課へ連絡するよう案内しています。
税減免や申告制度
更地にする場合でも一定条件を満たせば、住宅用地特例を継続申告できる仕組み(建替え中の特例など)がある自治体もあります。
よくある質問Q&A
住宅用地特例適用についてよくある質問をQ&A形式で回答します。
※気になる疑問をクリックすると回答が読めます。
固定資産税だけを理由に解体を先延ばしにするのはおすすめできません。
解体費用だけでなく、空き家の維持管理費、修繕費、固定資産税、防犯・火災リスク、売却価格などを総額で比較して判断することが重要です。
特に売却を考えている場合は、解体して更地にすることで売却しやすくなるケースもあるため、「税金が上がるから壊さない」と決める前に、不動産会社へ売却方法を相談することをおすすめします。
原則として、解体する時期によって翌年度の土地の固定資産税が変わる可能性があります。
固定資産税は、原則として毎年1月1日時点の土地・建物の状態を基準に課税されます。
そのため、12月31日までに住宅を解体すると、翌年1月1日時点では建物がなく、住宅用地特例を受けられなくなる可能性があります。一方、1月1日時点で住宅が残っていれば、その年度は住宅用地特例の対象となる可能性があります。
必ず6倍になるわけではありません。
住宅が建っている土地には「住宅用地の特例」があり、一定の条件を満たす場合、土地の固定資産税が大幅に軽減されています。
建物を解体すると、この特例が適用されなくなり、土地の固定資産税が最大で約6倍になるケースがあります。ただし、実際の税額は土地の評価額や面積などによって異なります。
A: 固定資産税・都市計画税の課税対象となる土地のうち、住宅の敷地(住宅用地)に対して課税標準額を軽減する特例措置です。
小規模住宅用地(1戸あたり200㎡以下)は評価額の1/6
一般住宅用地(200㎡超の部分)は1/3に減額されます。
これにより税負担が大幅に軽減されます。
A:小規模住宅用地は住宅1戸あたり200㎡までの部分で、
固定資産税の課税標準が評価額の1/6になります。
一般住宅用地は200㎡を超える部分で、課税標準が評価額の1/3になります。
A:建物を解体すると、固定資産税はすぐに増えるわけではありません。
固定資産税(および都市計画税)の課税基準日は毎年1月1日です。
その時点で土地の上に住宅用の建物が存在していれば、住宅用地特例(小規模住宅用地の場合、課税標準額が評価額の1/6に軽減)が適用されます。
- 解体した年が1月2日~12月31日の場合: その年の1月1日時点では建物が存在していたとみなされるため、その年の税金はまだ特例適用(軽減されたまま)です。
特例が解除され、税額が増える(小規模住宅用地の場合、最大6倍相当)は翌年の1月1日から、つまり翌年度分の固定資産税から適用されます。 - 解体が1月1日当日や前年の場合: 稀ですが、1月1日時点で建物がない状態であれば、その年度から特例適用外になります。
したがって、「すぐに」増えるわけではなく、通常は解体した翌年度から税負担が増加します。
A: 原則として対象外です。
1月1日時点で住宅が完成・存在し、居住の用に供されている必要があります。
新規建設予定地や建築途中は適用されませんが、建て替えの場合の例外があります。
A: 適切に管理され居住可能な状態であれば適用されますが、特定空家等(危険・不衛生な空き家)に指定され勧告を受けると、特例が解除され税額が増える場合があります。
自治体の指導に従い管理を徹底してください。
まとめ
結論として、「建物を解体すると固定資産税が最大6倍になる」というのは
単純化された比較による誤解 が多く、
実際の税額は次の点を考慮する必要があります。
- 住宅用地特例は税負担を下げる制度。更地になると適用されない。
- 「6倍」は、住宅用地特例によって課税標準が1/6に軽減されている土地について、特例がなくなった場合を単純比較した際の最大6倍相当という意味です。
- 住宅用地特例の基本的な仕組みは地方税法に基づいています。一方、実際の税額は自治体の評価や課税状況、負担調整措置などによって異なります。
したがって、解体・更地化を検討する際は、
自治体の税務課などで事前にシミュレーションを取ることをおすすめします。
コメント