家の住み替えは買い先行VS売り先行のどちらがいい?
家の住み替えは、現在の家の売却代金を新居購入に充てる予定があり、
二重の住宅ローンを避けたい人には「売り先行」が向いています。
一方、手元資金に余裕があり、現在の家が売れるまでの期間を負担できる人や、先に購入したい物件が決まっている人には「買い先行」が向いています。
住み替えの判断では「どちらが正解か」ではなく、
現在の家の売却価格・住宅ローン残高・新居の購入価格・手元資金・売却にかかる期間の5項目を比較することが重要です。
判断の目安
- 資金計画を優先したい → 売り先行
- 二重ローンを避けたい → 売り先行
- 新居の購入資金を確保している → 買い先行も検討
- どうしても欲しい物件がある → 買い先行も検討
- 現在の家が売れないと新居を購入できない → 売り先行
- 売却期間が長引いても旧居のローンを払える → 買い先行も選択肢
最も重要なのは、「今の家が予定どおり売れること」を前提に新居を購入しないことです。
買い先行を選ぶ場合は、旧居が予定価格で売れなかった場合や、売却期間が長引いた場合でも資金繰りが破綻しないかを確認してから購入しましょう。
「住み替えは国のガイドラインでも解説されています」
→住み替え支援マニュアル
【簡易診断ツール】3分でわかる買い先行VS売り先行
あなたは「買い先行」派?「売り先行」派?
以下の4つの質問に答えると、あなたに向いている住み替え方法が診断されます。
Q1 預貯金や自己資金に比較的余裕があり、一時的な二重ローン(ダブルローン)を組む耐性があるか?
Q2 「絶対に今の希望エリア・条件のマイホームを妥協したくない(子どもを転校させたくない等)」という強いこだわりがあるか?
Q3 今の自宅に住宅ローンが残っており、まずはそれを完済(または売却益で相殺)してからでないと次のローンが通らない可能性が高いか?
Q4 「今の家が売れなかったらどうしよう…」という金銭的・精神的なリスクを極力なくしたいか?
【結論】住み替えは「先に売る」が基本です
結論から言うと、住み替えは「売り先行」のケースが多いです。
理由はシンプルで、
- 資金計画が確実になる
- ダブルローンを回避できる
- 最悪のリスク(売れない)を防げる
ただし、以下の方は「買い先行」でも問題ありません。
- 現金に余裕がある
- 人気エリアで確実に売れる物件
- どうしても欲しい物件がある
| 項目 | 売り先行 | 買い先行 |
|---|---|---|
| 資金計画 | ◎ 安全 (売却額確定後に購入) | △ 不安 (売却前に購入) |
| 仮住まい | △ 必要になる可能性あり | ◎ 基本不要 |
| スケジュール | △ 調整が難しい | ◎ スムーズに引っ越し可能 |
| 売却価格 | ◎ 高く売りやすい(焦らない) | △ 安くなる可能性(早期売却圧力) |
| 精神的負担 | △ 仮住まい・引越し2回 | △ ローン二重の不安あり |
| 二重ローン | ◎ 基本なし | △ 発生する可能性あり |
| 向いている人 | ・高く売りたい人 ・資金に余裕がない人 | ・仮住まいしたくない人 ・資金に余裕がある人 |
一般的に、現在の家の売却代金を新居の購入資金に充てる予定で、二重の住宅ローンを避けたい人は「売り先行」が向いています。
一方、手元資金に余裕があり、現在の家が売れるまでの期間も十分に耐えられる人や、
「この物件を逃したくない」という購入物件がすでに決まっている人は、「買い先行」が合理的な場合があります。
つまり、住み替えでは「どちらが正解か」ではなく、
①今の家はいくらで売れそうか
②住宅ローンはいくら残っているか
③新居はいくらまで購入できるか
④売却まで何か月耐えられるか
⑤仮住まいを許容できるか
の5点を確認して判断することが重要です。
住み替え前に確認したい7つのチェックポイント
買い先行・売り先行を決める前に、次の7項目を確認しましょう。
- 現在の家はいくらで売却できそうか
- 現在の住宅ローン残高はいくらか
- 売却後に手元に残る資金はいくらか
- 新居の購入予算はいくらか
- 旧居が6か月以上売れなかった場合でも返済できるか
- 仮住まいの費用と引越し費用を負担できるか
- 売却と購入の決済・引渡し日を調整できるか
この7項目を確認すると、「買い先行」と「売り先行」のどちらが自分の家計に合っているか判断しやすくなります。
特に重要なのは、「現在の家の査定価格」ではなく「実際に売却した場合に手元へ残る金額」です。
査定価格から住宅ローン残高、仲介手数料、登記・測量などの必要経費を差し引いて、住み替えに使える自己資金を把握しましょう。
買い先行のメリット・デメリット
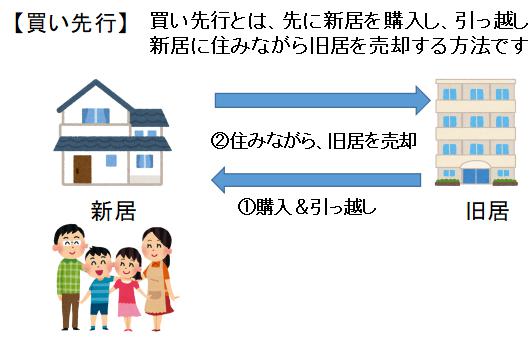
買い先行は、先に引っ越し先の物件を購入する行為です。
先ほどの例でいえば、引っ越し先の戸建てを購入して、引っ越し。
マンションを空室にして、売却をする方法です。
| 買い先行 | メリット | デメリット |
|---|---|---|
| 新居の選択肢 | 焦らず希望条件に合う物件をじっくり選べる | 現在の自宅が売れないと、資金計画が崩れる可能性がある |
| 引越しのスムーズさ | 新居が決まってから引っ越せるため、 仮住まいや二重引越しが不要 | 一時的に住宅ローンが二重になる可能性(旧居+新居) |
| 精神的余裕 | 購入のタイミングや準備にゆとりがある | 売却を急がざるを得ない状況に陥る可能性がある (新居ローン返済負担等) |
| 売却準備の余裕 | 空き家にしてから売却すれば内覧対応しやすく、売却成功率が高まる | 売却価格が想定より下がると、資金計画に悪影響を及ぼす |
| 仮住まい不要 | 二重家賃・仮住まい探し・契約の手間が不要 | 不動産会社との調整や資金繰りに高度な計画が必要 |
買い先行のメリット
①欲しい物件を早く購入できる
住み替えの最大理由は「気に入った物件が見つかったから」です。
居住中のマンションを売却してから、新居を探す・・・
その間に、
お目当ての物件が他人に取られてしまいます。
「買いたい物件を早く抑えたい!」
→買い先行がおすすめです。
②買取業者に足元を見られない
新居に引っ越し後、旧居を空き家にして、
売り出せば、大幅に価格を下げる必要がありません。
仮に居住中で住宅が売れないと、かなりのストレスです。
「売れないなら当社で買い取ります」と買取店に買いたたかれる人が多いため、
買い先行で、後でゆっくり売ることで、気持ちよく取引ができます。
③空き家の状態で売却活動ができる
買い先行で新居に引っ越し済みのため、
マンションは空き家で内覧ができます。
居住中よりも空き家の方が、売主さんに気を遣わず、見学ができます。
- 内覧しやすい
- 家具がない
- 買主が生活をイメージしやすい
というメリットがあります。
居住中でも売却できますが、空き家に比べて、気を遣わずに済みます。
ただし、「空き家にすれば必ず早く売れる」という意味ではありません。
売却価格が相場から大きく外れていたり、物件そのものの需要が低かったりすれば、空き家でも売却に時間がかかります。
住み替えでは、空き家にすることだけを重視するのではなく、価格設定・物件状態・販売方法・内覧対応を総合的に考えることが重要です。
④仮住まいができる
売り先行の場合は、賃貸マンションなど仮住まいに引っ越し、そこから売却活動が始まります。
しかし、買い先行の場合は、
仮住まいが不要のため、引っ越し代が1回で済みます。
買い先行のデメリット
①2重ローンで苦しむ(ダブルローン)
住み替えにおける「ダブルローン」とは、現在の住宅ローンを返済している状態で、新居の住宅ローンも借りるなど、一時的に2本の住宅ローンを返済する状態を指します。
今回の例では
①居住中マンションの残債
②新居のローンとダブルでローンが発生します。
<2重ローンで苦しまない人の特徴>
①現金をたくさん持っている人
②住宅ローン残債が少ない人
後述しますが、2重ローンは審査が厳しいです。
住み替え用の2重ローンができるおすすめの金融機関を最後にご紹介します。
②家が売却できないとピンチ!
買い先行で、マンションが予定どおりの金額、期間で売れればいいですが・・・
家が売却できないと、ローンの残債で苦しむことになります。
また、固定資産税や都市計画税を支払い続ける必要があります。
売り先行のメリット・デメリット
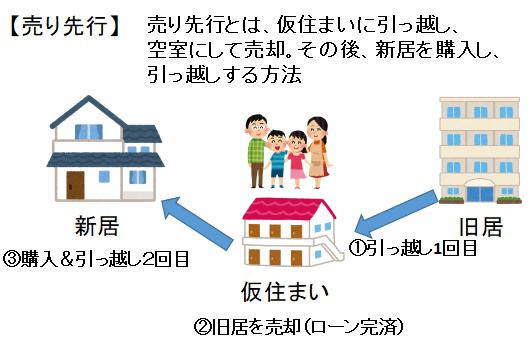
売り先行は、
賃貸マンションに引っ越し、空き部屋にして売却後に、新居を購入する行為です。
先ほどの例でいえば、
①賃貸の仮住まいへ引っ越し
②マンションを売却
③新居を購入
④新居へ引っ越し
| 売り先行 | メリット | デメリット |
|---|---|---|
| 資金計画の確実性 | 売却価格が確定してから新居を探せるため、予算が立てやすい | 住み替え先が未定だと引越しを急ぐ必要がある |
| ローンリスク | 新居購入前にローンを完済できるため、 二重ローンのリスクがない | 売却後にローンが通らなかった場合、新居購入に支障が出る可能性 |
| 売却の余裕 | 価格交渉に柔軟に対応できる (先に売るため急ぐ必要がない) | 仮住まいが必要になる可能性がある |
| 精神的安心 | 資金に余裕ができるので冷静に次の住まいを探せる | 買いたい物件が売却のタイミングで市場にない場合がある |
| 不動産会社の対応 | 売却に集中できるため、内覧対応などがしやすい | 購入物件探しが後回しになり、時間的制約を受けることも |
売り先行メリット
①落ち着いて売却活動ができる
仮住まいをしながら、落ち着いて売却活動ができます。
落ち着いて売却すれば、大幅な値引き交渉を避ける確率が高いです。
②ダブルローンを回避できる
手持ちの資金や年収などの問題でダブルローンが難しい場合、
売り先行がおすすめです。
①売却→②返済→③余ったお金で頭金→④住宅ローン購入
とダブルローンが回避できます。
売り先行のデメリット
①引っ越しが2回ある
売り先行は①賃貸へ引っ越し②新居へ引っ越しと2回引っ越しがあります。
引っ越しは金銭的にも、体力も使うため、売り先行の大きなデメリットといえます。
引っ越し代は距離や荷物量によりますが、1回40~50万円はかかります。
2回あると100万円を超えるケースもあります。
②新居が他人に奪われる
住み替えの主な原因は「気に入った物件が見つかったから!」です。
売り先行ですと、売却までに時間がかかるため、その間に他に取られてしまいます。
注文住宅だとしても、よい土地もとられやすいです。
新築の建売、マンション問わず、人気があるとすぐに奪われます
③2重の家賃の維持費が高い
1:仮住まいの月額賃貸
2:毎月のローン残債がダブルで発生します。
そのため、ある程度余裕がないと、生活が窮屈します。
住みながら売却&新居購入は可能?!

マンションに居住中で売却スタートして、同時に新居購入はできるの?
可能です。
しかし、かなりの難易度が高く、
登場人物の「誰かが」
しくじれば計画が破綻します。
住みながら売却&新居購入の難しさの理由
①売れる時期がいつかわからない
居住中のマンションが大人気で、
売却スタート価格も適切なら、あくまでも目安ですが3か月以内で売れるケースが高いです。
※市場の需要と供給のバランスで売買は決定します。
もちろん、3か月以上売却時間を要する場合があります。
②住み替え特約NGかもしれない
住み替え特約(※自宅が売れなかったら白紙解除に)を交渉しても、買主側に断られる確率が高いです。
買主から見ると、メリットがないからです。
また、個人の場合は、特約に応じてくれるケースもありますが、
値下げや契約不適合責任免責などに応じないと、厳しいかもしれません。
ちなみに、住み替え特約の文面です。
「売主の本物件売却(旧宅)については、買い替えを目的とするものであり○年○月○日付けで不動産売買契約を締結済みだが、万一、売主の責めに帰することのできない事由によって、購入不動産における売買契約が解除となった場合には、本契約は白紙解除とし、売主は受領済みの金員を無利息にて買主に返還するものとします。
③引き渡し&居住のタイミング
例えば、マンションを2月20日に引き渡し、
その日に新居へ引っ越しできれば大成功です。
・・・といいたいですが、そんなうまくいきません(汗)
例えば、2月20日引き渡し、
新居へは3月1日から住めるケースが多いです。
つまり、1週間~10日間が空いてしまいます。
え?!
その間ホテル暮らし?
荷物は実家に送るの?!
不動産の「引き渡し猶予の特約」を買主さんにお願いしましょう
一般的に決済日と引き渡し日は同日です。
しかし引き渡し猶予特約が利用できれば・・・・
<例>
2月20日決済:買主の所有物(所有権の移転時期)
3月1日引き渡し:この日まで売主さんが住める
<引き渡し猶予の特約の文面の一例>
買主は、原契約第 X条(所有権の移転の時期)および 原契約第X条(引渡し)の定めにかかわらず、売主に対して本物件の引渡しを令和7年3月1日まで猶予するものとします。
売買契約書の特約に加えて、誓約書を用意するケースが多いです。
※買主側のリスクとしては、売主が居座る危険性があります。
買主側としては使用貸借で無償で部屋を貸しましょう。
賃貸で売主が居座ると、
明け渡しのための裁判で数か月かかってしまいます。
※引渡し猶予を設定する場合は、契約条件・期間・売主が期間内に退去できなかった場合の取り扱い等を売買契約書に明確に定める必要があります
ダブルローンとは?メリット・デメリット

ダブルローンは
①新居への住み替え②セカンドハウスが目的で組まれる住宅ローンです。
💸 ダブルローンのメリット・デメリット比較表
| ダブルローン | メリット | デメリット |
|---|---|---|
| 住み替えのスムーズさ | 住み替え先をじっくり探せる。気に入った物件をタイミングよく購入できる | 旧居が売れないと、二重ローンを支払うリスクがある |
| 引越し回数 | 仮住まいが不要なので、引越しは一度で済む | 新旧2物件の住宅ローン・固定資産税・維持費など、負担が一時的に倍増 |
| 生活の安定性 | 新居が完成してからの引越しが可能で、生活の混乱を避けやすい | 旧居の売却にプレッシャーがかかり、希望価格での売却が難しくなることも |
| 時間の余裕 | 売却を急がず、じっくり売却活動ができる | ローン審査が厳しい (二重ローンに対応できる年収・信用力が必要) |
| 精神的余裕 | 購入後の準備ができるため、引越し後すぐに生活が整う | 売れなかった場合、賃貸やリフォームで出口戦略を考える必要が出てくる |
<ダブルローンメリット>
・買い先行でスケジュールがコントロールしやすい
・仮住まいの手間と費用がかからない
・空き家の状態で内覧してもらえる
<ダブルローンデメリット>
・毎月の返済額が増加する
・前の家を賃貸に出せない
・前の家には住宅ローン控除が適用されない
※住宅ローン控除の要件
「自分が居住していること」
ダブルローンは借り入れが多く、
金融機関としては融資にネガティブになりがちです。
<買い先行でローン残債を見ない金融機関>
※売却額 < 残債が多いケースに有利
・みずほ銀行
・きらぼし銀行
・静岡銀行
・ソニー銀行
・フラット35
※金融機関によって住み替え時の融資条件が異なるため、現在の住宅ローン残高と新居購入予定額を伝え、事前に金融機関へ確認してください。
※2026年8月時点・条件は要確認
フラット35を借りていて、フラット35でダブルローンはできません。
※同グループ(りそな銀行と関西みらい銀行など)もNG
住み替えでは「売却益の税金」と「住宅ローン控除」に注意
家を売って住み替える場合は、売却価格だけでなく税金についても確認しておきましょう。
マイホームを売却して利益が出た場合、
一定の要件を満たせば、譲渡所得から最高3,000万円を控除できる
「3,000万円の特別控除」が利用できる場合があります。
ただし、住み替えでは「売却時の3,000万円特別控除」と「新居の住宅ローン控除」の関係にも注意が必要です。
国税庁は、入居した年やその前後の一定期間に、3,000万円の特別控除や買換え・交換の特例などを適用すると、住宅ローン控除を受けられない場合があると案内しています。
したがって、
「売却したら税金はいくらか」だけではなく、「売却時の特例を使うのか」「新居の住宅ローン控除を利用できるのか」をセットで確認することが重要です。
税額や特例の適用可否は個別事情によって変わるため、具体的な金額については税務署や税理士などにも確認しましょう。
実際の住み替え体験談の事例(伊勢崎&前橋)
①伊勢崎市宮子町|買い先行で失敗→最終的に値下げ
40代ご夫婦のお客様で、気に入った新築戸建てが見つかり「先に買いたい」とのことで買い先行を選択されました。
しかし、旧居(戸建て)の売却が思うように進まず、約5ヶ月間売れない状態に。
結果として、当初の予定より約250万円値下げしてようやく成約となりました。
【結果】
・ダブルローン期間:約5ヶ月
・値下げ:約250万円
→「売れる前提」で動いたことがリスクに
②前橋市|売り先行でスムーズに成功
50代ご夫婦のお客様は、「資金計画を優先したい」とのことで売り先行を選択。
高崎市のマンションを約3ヶ月で相場通りに売却し、その後ゆっくり新居探しへ。
結果的に、希望エリアで条件に合う戸建てを無理なく購入できました。
【結果】
・売却期間:約3ヶ月
・値下げ:ほぼなし
・ダブルローン:なし
→資金確定後に動いたことで、精神的にも安定
③伊勢崎市田中島町|同時進行で綱渡り状態に
30代ご夫婦のお客様で、「売却と購入を同時に進めたい」とのご希望でした。
住みながら売却しつつ、新居の契約も進めましたが、
売却のタイミングが合わず、決済日がズレる事態に。
最終的には引き渡し猶予の特約を使い、なんとか乗り切りましたが、
かなり危険な取引でした。
【結果】
・精神的負担:かなり大きい
・スケジュール調整:非常に難航
→同時進行は可能だが、かなり上級者向け
体験の総括
筆者の実際の体験では、
・買い先行 → 売れずに値下げリスクあり
・売り先行 → 安定して進めやすい
・同時進行 → 成功すれば理想だが難易度が高い
という結果になるケースが多いです。


【FAQ】よくある質問|家の住み替え「買い先行」vs「売り先行」
- Q住み替えで「買い先行」と「売り先行」のどちらがおすすめですか?
- A
どちらが絶対に良いということはなく、ご自身の資金状況・住宅ローン残債・新居へのこだわり度で決まります。
住宅ローン残債が多く、手元資金に余裕が少ない方や「二重ローンを絶対に避けたい」方は売り先行が安全です。売却額が確定してから予算を組めるため、資金計画が立てやすくリスクが低い傾向があります。
一方、手元資金に余裕があり(ローン残債が少ない・完済済み)、理想の物件をじっくり探したい・仮住まいを避けたい方は買い先行が向いています。ただし売却が長引いた場合の二重ローン負担に備えが必要です。多くの専門家は「資金に不安があるなら売り先行」を基本としつつ、状況に応じて柔軟に選ぶことを勧めています。
- Q売り先行の主なメリット・デメリットは何ですか?
- A
メリットは
①売却額が確定してから新居予算を決められるため資金計画が立てやすい、②二重ローンを避けやすい、③焦らず適正価格で売りやすい点です。デメリットは、①新居引き渡しまで仮住まいが必要になるケースが多く家賃・敷金礼金・引越し費用(2回分)がかかる、②引越しが2回になる手間、③新居探しを急ぐ可能性がある点です。子育て世帯では学校関連の手続きが重なる場合もあるため、仮住まい期間を短くする計画が重要です。
- Q買い先行の主なメリット・デメリットは何ですか?
- A
メリットは、①仮住まいが不要で引越しが1回で済む、②現居に住み続けながら理想の物件をじっくり探せる、③精神的な余裕を持って進めやすい点です。
デメリットは、①現居が売れるまで二重ローン(新旧両方の住宅ローン)が発生するリスクがある、②売却価格が想定を下回ると資金計画が崩れる可能性がある、③売却を急がざるを得ず値下げ圧力がかかりやすい点です。資金余力や「つなぎ融資」「住み替えローン」などの活用可否を事前に金融機関で確認することが欠かせません。
- Q買い先行で二重ローンを避ける・軽減する方法はありますか?
- A
主な方法は以下の通りです。
- つなぎ融資(ブリッジローン):旧居売却までの短期間、新居購入資金を一時的に借りる方法。金利は住宅ローンより高めなので長期化は避ける。
- 住み替えローン:旧居の残債と新居購入費用を一本化する商品(取扱金融機関は限定的で審査が厳しい)。
- ダブルローン対応可能な金融機関の活用:返済能力を証明できれば並行して借りられる場合もある。
- 売却を早めに並行して進める・買取保証付きの不動産会社を利用する。
いずれの場合も金利・手数料・審査条件を複数の金融機関で比較し、最悪のケース(売却が3〜6ヶ月以上長引く想定)で家計が耐えられるかをシミュレーションすることが重要です。
- Q自分に合う進め方を判断するポイントは?
- A
売り先行が向く人:住宅ローン残債が多い/手元資金が少ない/二重ローンを避けたい/資金計画を最優先したい。
買い先行が向く人:ローン残債が少ない・完済済み/手元資金に余裕がある/理想の物件を逃したくない/仮住まいを避けたい。
さらに、転勤など期限がある場合や特定エリアの希少物件を狙う場合は買い先行が有利になることもあります。最終的には不動産会社の査定(複数社推奨)と金融機関への事前相談を行い、売却見込み額・残債・自己資金を数字で整理した上で決めるのが最も確実です。
まとめ
住み替えで失敗する人の特徴は「先に買ってしまう人」です。
理由はシンプルで、「売れる前提」で動いてしまうからです。
不動産は思ったより簡単には売れません。
そのため、基本は「売り先行」を強くおすすめします。
お家の住み替えで、売り先行か、買い先行どちらがいいのか?
分からない方はリヤマ不動産へお問合せください

コメント