MG保証は結論からいうと「危険な保証会社」という意味ではありません
MG保証は、住宅ローンの保証を行う保証会社です。
※保証会社のMG保証株式会社が提供する「2次保証」サービスです。
現在、SBIアルヒではMG保証株式会社の保証が付く「住宅ローン【MG保証】(販売名:ユアセレクト)」が取り扱われています。
最長50年の借入期間や最大2億円の融資額など、一般的な住宅ローンとは異なる特徴があります。
一方で、「借入期間が長い」「借入額を大きくできる」ことは、必ずしもメリットだけではありません。
借入期間を延ばすほど、総支払利息が増える可能性があるためです。
つまり、MG保証が「やばい」のではなく、自分の返済能力を超えて借りすぎることが危険と考えるのが適切です。
ちなみに、住宅ローンを銀行か借りるとき、必ず保証会社が存在します。
例えば、地銀や信用金庫でお金を借りて返せない場合、保証会社が銀行の保証(※)
をしてくれます。
※全国保証などが有名
今回はMG保証について徹底解説します。
【驚異】MG保証※メリットデメリットを徹底解説!
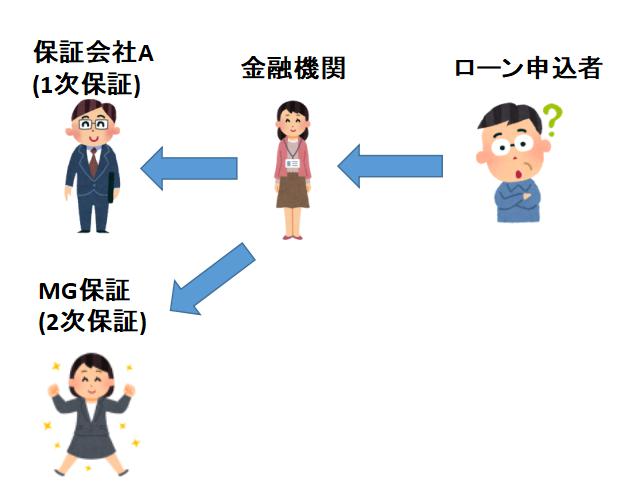
MG保証は2番手の2次保証として使われる事が多いです。
※注:すべてが2次保証というわけではありません。
<特徴・条件>
①保証金額:2億円まで
②保証期間:最大50年
③申込対象者:勤務営業1年以上&安定した収入がある(年収基準なし)
MG保証のメリット
MG保証のメリットを解説します。
①最大50年返済
フラット35や地銀などは返済期間は最大35年が一般的。
しかし、MG保証は最大50年と長期のため、若い人ほど有利といえます。
今一番ノリノリの住信SBIネット銀行も50年。
しかも、MG保証ありです。
②返済比率がゆるい

<アルヒのユアセレクト>
>>アルヒ公式のシュミレーター参照
年収別でどれくらい借りられるか?
MG保証なし/ありで比較しました。
①シミュレーション
(90%+10%フラットα借り入れ)
<審査金利1.86%&
35年返済&団信ありのケース>
・年収350万円:2429万円(90%)+270万円(10%)
・年収450万円:3644万円(90%)+405万円(10%)
・年収600万円:4859万円(90%)+540万円(10%)
②シミュレーション
(MG保証あり 変動)
<審査金利1.094%&
50年返済団信ありのケース>
・年収350万円:4054万円
・年収450万円:5212万円
・年収600万円:6949万円
ARUHI住宅ローンMG保証ユアセレクトは返済比率が最大55%です。
※誰でも55%まで借りられるわけではありません。
アルヒのMG保証・・・
返済比率最大55%・・・
※年収500万円の人が年間250万円以上住宅ローンを返すって
怖いですね・・・
MG保証を利用する住宅ローンでは、一般的な住宅ローンよりも借入可能額が大きくなるケースがあります。
ただし、「返済比率が高い=安心して多く借りられる」という意味ではありません。
借入額を増やすほど毎月の返済額や総支払額も増えるため、審査に通る金額と、無理なく返済できる金額は分けて考える必要があります。
住宅ローンでは、金融機関が認める「借入可能額」ではなく、将来の教育費・車・修繕費・老後資金なども考慮した「無理なく返せる金額」を基準にすることが重要です。
③団信あり(※金融機関による)
金融機関が提携している団体信用生命保険の付保します。
つまり最初から団信プランが付属しています。
※SBIアルヒのユアセレクトでは、指定する団体信用生命保険への加入が条件になっています。
④他ローンと1本に
MG保証は最大500万円のカーローンや他債務と1本にできるケースがあります。
※商品ごとに資金使途が異なります
※JAバンク・ろうきんのおまとめローン的なプランです。
1本化ができる銀行、できない銀行があるため、確認を♪
MG保証のデメリット?
MG保証のデメリットを解説します。
①条件が緩いため破産のリスクあり
MG保証ユアセレクトは
返済比率が最大55%のため、
年収400万円の人は約200万円と毎年返済しなければなりません。
住宅ローンが借りられることは良い事・・・ですが、破産したら意味がありません。
将来、年収がアップしたり、奥さんが働き始けば負担は多少軽くなるといえます。
②フラット35で団信を除外できない
フラット35のアルヒでMG保証を付けると、団信は最初からついています。
つまり健康状態が悪い場合は、断られます。
※通常のフラット35は申し込み可能
将来の返済計画や教育費・生活費などを考慮してローン申込しましょう。
MG保証と提携している住宅ローン対象の銀行は?
MG保証と提携している住宅ローン対象の銀行を解説します。
<北海道地方>
釧路信用組合
<東北地方>
・きらやか銀行
・北日本銀行
・仙台銀行
・大東銀行
・いわき信用組合
<関東地方>
・青和信用組合
・住信SBIネット銀行
・川崎信用金庫
・日本モーゲージサービス
・君津信用組合
・東信用組合
・SBIアルヒ
<中部地方>
・協栄信用組合
・三条信用金庫
・松本信用金庫
・諏訪信用金庫
・アルプス中央信用金庫
・半田信用金庫
<近畿地方>三十三銀行
<中国地方>
・鳥取銀行
・西京銀行
・広島県信用組合
<四国地方>
・高松信用金庫
・香川県信用組合
<九州地方>
・遠賀信用金庫
・筑後信用金庫
・福岡ひびき信用金庫
住信SBIも最近MG保証で融資がしやすくなっています。
MG保証が向いている人・向いていない人
MG保証付き住宅ローンは、すべての人におすすめできる住宅ローンではありません。
向いている可能性がある人
- 住宅購入価格が高く、一般的な住宅ローンでは借入額が不足する人
- 長期返済によって毎月の返済額を抑えたい人
- 他の金融機関とは異なる住宅ローンの選択肢も比較したい人
- 年収だけでなく、勤続年数や他の借入なども含めて住宅ローンを比較したい人
慎重に検討したい人
- 借入額を限界まで増やして住宅を購入したい人
- 50年などの長期ローンにすると老後まで返済が残る人
- 月々の返済額だけを見て住宅ローンを決めようとしている人
- 金利上昇時の返済額増加を十分に考慮していない人
特に重要なのは、「借りられる金額」と「無理なく返せる金額」は違うということです。
【Q&A】MG保証に関するよくある質問
- Q住宅ローンは年収の何倍まで借りられますか?
- A
一般的な借入限度額の目安は「年収の7倍〜8倍」ですが、安心して返せる適正額は「年収の5倍〜6倍」と言われています。
金融機関の審査上は年収の7〜8倍程度まで融資可能なケースが多いですが、実際の生活費や教育資金、将来の修繕費などを考慮すると、
年間返済額が手取り収入の20%〜25%以内に収まる「年収の5〜6倍程度」に抑えるのが推奨されます。
- Q住宅ローンの頭金はなし(フルローン)でも大丈夫ですか?
- A
頭金なし(フルローン)で組むことは可能ですが、借入総額が増えて毎月の返済負担や利息が大きくなるデメリットがあります。
手元に現金(生活防衛資金)を残せるメリットがある反面、購入初期は「住宅の資産価値」より「ローンの残高」が高くなりやすく、将来売却する際に残債を自己資金で埋めなければならないリスクが生じます。
可能であれば物件価格の10%〜20%程度の頭金を用意するのが理想的です。
- Q住宅ローンの審査では何がチェックされますか?(審査基準)
- A
主に「完済時年齢・借入時年齢」「健康状態」「年収に対する返済負担率」「信用情報」の4つが重視されます。
職業や勤続年数も見られますが、特に団体信用生命保険(団信)に加入できる健康状態であるか、他のカードローンや車のローンなどの遅延・滞納履歴(ブラックリスト)がないかが厳密に審査されます。
他社での借入がある場合は事前申告が必要です。
まとめ
MG保証
(主にARUHI住宅ローンMG保証ユアセレクトに関連する情報に基づく)の
メリットとデメリットをまとめました。
MG保証メリット
- 審査の柔軟性: 他の住宅ローンとは審査基準や商品設計が異なるため、
他行で難しかった人でも選択肢になる場合がある - 借入期間: 最長50年の借入期間が可能で、月々の返済額を抑えられる。
特に高額借入希望者に有利。 - 借入可能額: 最大2億円までの融資が可能で、同じ年収でも借入額を増やせる。
- 保証料: 住信SBIネット銀行など一部金融機関では保証料を銀行が負担し、初期費用を軽減。
- 資金使途: MG保証付「住宅ローンプラス」では、他金融機関のローンのおまとめ資金にも利用可能。
- 利用条件: 本人または親族が住む住宅に利用でき、幅広い用途に対応。
利用条件: 本人または親族が住む住宅に利用でき、幅広い用途に対応。 - 金利: 変動金利(1%前後)は審査の通りやすさを考慮するとメリットがある。
MG保証デメリット
- 審査の柔軟性: 柔軟とはいえ、誰でも無条件で借りられるわけではない。
- 借入期間: 長期間の借入により、総支払額(利息)が大きくなるリスク。
- 借入可能額: 高額借入は返済比率が高くなり、返済負担が増す可能性。
- 保証料: 保証料が金利に上乗せされる「内枠方式」の場合、総支払額が外枠方式より高くなる可能性。
- 資金使途: 担保物件は検査済証が必要で、違法建築(建ぺい率・容積率オーバー)は対象外。
- 金利: 他の保証会社に比べ、変動金利がやや高め。
- 利用条件: 個人事業主や会社役員はボーナス払い併用不可など、条件に制限がある。
MG保証が良く分からない!
というあなたのお役に立てれば幸いです。

コメント