
結論:月極駐車場は、利用者がいる状態でも売却できます。
ただし、「駐車場のまま売る」「利用者との契約を整理して更地で売る」「不動産会社に買取してもらう」のどれが有利かは、土地の立地・稼働率・建築可能性・撤去費用・契約内容によって異なります。
そして月極駐車場を売却する場合、リヤマ不動産では、周辺の土地価格だけでなく、駐車場の稼働率・賃料収入・接道・用途地域・市街化区域/調整区域・建築可能性・撤去費用などを確認し、「駐車場のまま売る」「更地にする」「買取」の3つを比較して売却方法を検討します。
【リヤマ不動産の駐車場・遊休地相談実績】
2025年~2026年に当社が受けた不動産相談のうち、駐車場・遊休地に関する相談は8件ありました。
相談内容には、
・相続した月極駐車場を売りたい
・駐車場の利用者を残したまま売却したい
・アスファルトを撤去して更地で売るべきか知りたい
・市街化調整区域の駐車場を売りたい
・駐車場をやめて住宅用地として売りたい
などがあります。
当社では、単純に査定額を提示するのではなく、「駐車場のまま売る」「更地にする」「買取を利用する」のどれが売主様にとって合理的かを比較して査定しています。
一方で、駐車場売却は住宅や更地の売却と違い、判断を誤ると損をしやすい分野でもあります。
この記事では、不動産売却が初めての方でも理解できるように、駐車場の売却方法・注意点・失敗しない考え方を、解説します。
駐車場は立ち退きOK?借地借家法は未適用?!
一般的な青空月極駐車場では、建物所有を目的とする土地の賃貸借ではないため、借地借家法の適用対象とはならず、契約内容に応じて民法上の賃貸借などとして扱われます。
なぜ適用外なの?
借地借家法は、
👉 「建物の所有を目的とする土地」 や
👉 「建物の賃貸借」
を保護する法律です。
一方で、駐車場は通常、
- 建物がない
- 建物所有を目的としていない
- 単なる土地の使用(車を置くだけ)
というケースがほとんど。
➡ 借地借家法ではなく、民法の賃貸借が適用されます。
よくある勘違い
「土地を貸してるんだから借地じゃないの?」
→ ちがいます。
❌ 建物を建てる目的がない
❌ 建物の賃貸でもない
この2点で、借地借家法は使われません。
ただし、例外があります。
・ガレージ(車庫)に建物性がある場合
・ 駐車場用の建物を賃貸している場合
こういうケースでは、
借家契約として借地借家法が適用される可能性あり。
※単なる青空駐車場は、原則適用外です。
契約書ベースで判断
<青空の月極駐車場の一般的な契約内容>
✔ 最低契約期間:なし
✔ 解約予告:1か月前通知
※契約期間や解約予告期間は事業者・契約書によって異なります。
<例外>
- 最低6か月
- 最低12か月
👉 これは
- 法人契約
- 短期解約が多いエリア
- 初期費用を抑えている契約
などでたまに見かけます。
契約期間中に売却する場合は、まず駐車場利用契約の内容を確認する必要があります。
中途解約に関する条項があれば、その内容に従って手続きを進めます。
条項がない場合は、契約期間や解約条件を確認したうえで、利用者との合意による解約などを検討します。
しかし、契約書に「中途解約条項」があれば可能
なければ「お願いベース」+条件調整が必須です。
※近所の駐車場を一緒に探す
※迷惑料を支払うなど
▶対応エリア:群馬県の全域
伊勢崎市/高崎市/前橋市/太田市/桐生市/渋川市/藤岡市/みどり市/吉岡町など
駐車場はそのまま売れる?売却方法は3つ
駐車場の売却方法は、主に次の3パターンに分かれます。
※参照:「一部の低未利用土地の税制特例に関する参考資料」
| 条件 | そのまま売却 | 更地化して売却 | 買取 |
|---|---|---|---|
| 稼働率 | 高い | 低い | 低い/急ぎ |
| 立地 | 駅近・商業地 | 住宅需要あり | 需要弱い |
| 契約者対応 | 引継ぎ可能 | 解約必要 | 柔軟 |
| 撤去費用 | かけたくない | 回収見込みあり | かけたくない |
| 売却スピード | 普通 | 普通〜長め | 早い |
① 駐車場のまま売却する方法
月極駐車場やコインパーキングとして利用している場合、
そのままの状態で売却することも可能です。
この場合の買主は、主に投資家や不動産会社です。
※三井のリパーク(不動産投資なら駐車場経営?)
「毎月いくらの収益が出ているか」が重視されるため、
収益性が高いほど売却価格も上がりやすいという特徴があります。
ただし、群馬県では立地によって需要差が大きく、
エリアによっては買主が見つかりにくいケースもあります。
群馬県の月決め駐車場はエリアにもよりますが、
月5000円~8000円ほどど安価な傾向です。
※群馬県の月極駐車場(平均賃料:6,851円
月決め駐車場ドットコムより引用
※掲載時点で確認できる公開情報を参考にした目安です。実際の賃料は駅距離、駐車場の舗装状態、周辺競合、屋根の有無、法人需要等によって異なります。

高崎駅前なら、そのまま駐車場として使う人がいそうだけど・・
群馬県の月決め駐車場って安いから・・・
難しいわね
② 更地にしてから売却する方法
駐車場をやめて、
住宅用地として売却する方法です。
前橋市・高崎市など住宅需要があるエリアでは、
この方法が選ばれることも多くなっています。
ただし注意したいのは、
更地にすれば必ず高く売れるわけではないという点です。
アスファルト撤去、車止め、フェンス、精算機などの撤去費用がかかり、
数十万〜200万円以上(※)になるケースも珍しくありません。
アスファルト面積 路盤 フェンス 車止め 看板 精算機 残置物 地中埋設物などによって、金額が変わります。
③ 不動産業者に買取してもらう方法
「とにかく早く売りたい」
「手間やトラブルを避けたい」
こうした場合は、不動産業者による買取という選択肢もあります。
相場より価格は下がる傾向にありますが、
- 短期間で売却できる
- 契約内容によっては、売主の契約不適合責任に関する負担を抑えられる場合がある
- 手続きがシンプル
といったメリットがあります。
更地にしてから売るべき?駐車場売却で多い勘違い
駐車場売却で最も多い失敗が、次の考え方です。
「更地にした方が高く売れるはず」
これは半分正解で、半分不正解です。
確かに住宅用地として売れる場合、
査定額が上がることもあります。
しかし、その「上がった金額」が
撤去費用を上回らないケースが非常に多いのです。
そのため、
更地にする前に必ず不動産査定を取ることが重要です。
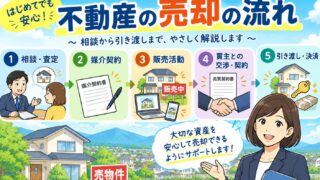
駐車場売却の流れ【初心者向けに5ステップ】

初めての方は、全体像を把握しておくだけでも安心です。
- 相場調査・査定依頼
- 売却方法の検討(そのまま or 更地で渡す)
- 媒介契約 又は、買取
- 売買契約の締結
- 引き渡し・決済
この中でも特に重要なのは、
最初の「査定」と「売却方法の判断」です。
ここで判断を誤ると、後から取り戻すのは難しくなります。
駐車場を売るときの注意点6選
①固定資産税・都市計画税の扱い
青空の月極駐車場として独立して利用している土地は、一般的に住宅用地特例の対象にはなりません。
参照:地方税制度|固定資産税
売却時期によっては、思ったより税金の精算額が大きくなることがあります。
駐車場の地目は①雑種地②宅地が多いです。
| 項目 | 宅地 (特例なし) | 雑種地 |
|---|---|---|
| 地目 | 宅地 | 雑種地 |
| 住宅用地特例 | ❌ なし | ❌ なし |
| 課税標準 | 評価額ほぼそのまま | 評価額ほぼそのまま |
| 課税標準額 | 約 1,650万円 | 約 1,650万円 |
| 固定資産税額(年) | 約 231,000円 | 約 231,000円 |
| 税額差 | ― | 差ほぼなし |
青空の月極駐車場として独立利用されている土地は、一般に住宅用地特例の対象外になりやすいです。
②撤去費用を甘く見ない
アスファルト・外枠のフェンスなど設備の撤去費は、
現地状況によって大きく変わります。
「思ったより高かった」という声は非常に多く、
事前見積もりは必須です。
③利用者との契約が残っている
月極駐車場の場合、
解約通知の期間や条件を確認せずに進めると、
売却後のトラブルにつながります。
④市街化調整区域・用途地域の問題
群馬県内では、市街化区域・市街化調整区域・非線引き都市計画区域など、都市計画上の区分が市町村・地域によって異なります。
「売れると思ったら、家が建てられなかった」
というケースも珍しくありません。
市街化区域、非線引きかどうか?など
用途地域の確認は必ず行いましょう。

⑤農地転用が必要なケース
地目が「畑」「田」のままの場合、
農地法による転用手続きが必要になることがあります。
「地目が田・畑のままでも、現況や許可状況を必ず確認を」
「違反転用のままだと売却で揉めやすい」
ちなみに、市街化区域の田畑は「届け出」のみ必要です。
⑥売却を急ぎすぎる
「早く手放したい」という気持ちが強すぎると、
条件を冷静に比較できなくなります。
時間的余裕があるなら、段階的に売却を進めるのが理想です。
駐車場売却前チェックリスト
駐車場売却前のチェックリストを作成しました
※長文のため、以下をクリックしてください。
| 項目 | チェック内容 | 確認事項・メモ |
|---|---|---|
| 収益・契約 | 契約者数 | 満車 / 空き台数 |
| 収益・契約 | 稼働率 | %で把握 |
| 収益・契約 | 月額賃料 | 台単価・総額 |
| 収益・契約 | 滞納者 | 有 / 無 |
| 収益・契約 | 解約予告期間 | 1ヶ月 / 2ヶ月など |
| 収益・契約 | 契約形態 | 書面 / 口約束 |
| 収益・契約 | 敷金・保証金 | 引継ぎの有無 |
| 収益・契約 | 管理会社 | 有無・契約内容 |
| 土地状況 | 面積 | 公簿 / 実測 |
| 土地状況 | 台数 | 現況駐車可能台数 |
| 土地状況 | 車種制限 | 軽のみ・大型不可など |
| 土地状況 | 舗装状態 | アスファルト / 砂利 |
| 土地状況 | 水はけ | 水たまり有無 |
| 土地状況 | 勾配 | 傾斜の有無 |
| 土地状況 | 出入口 | 幅・使いやすさ |
| 設備 | 精算機 | 有無・種類 |
| 設備 | フェンス等 | フェンス・ロープ・車止め |
| 設備 | 看板・照明 | 有無・状態 |
| 設備 | 所有権 | 売主 / リース |
| 設備 | 不具合 | 故障・修理必要 |
| 法令 | 都市計画 | 市街化 / 調整区域 |
| 法令 | 用途地域 | 種別 |
| 法令 | 建ぺい率・容積率 | 数値 |
| 法令 | 建築可否 | 再建築可 / 不可 |
| 法令 | 制限 | 特定用途制限など |
| 接道 | 接道状況 | 公道 / 私道 |
| 接道 | 幅員 | m数 |
| 接道 | 接道義務 | 満たす / 不足 |
| 接道 | 私道持分 | 有無 |
| 接道 | 承諾 | 通行・掘削承諾 |
| 農地 | 地目 | 宅地 / 雑種地 / 農地 |
| 農地 | 転用 | 済 / 未 |
| 農地 | 許可履歴 | 5条など |
| 境界 | 境界標 | 有無 |
| 境界 | 越境 | 有無・内容 |
| 境界 | 測量 | 確定測量の有無 |
| 権利 | 名義 | 単独 / 共有 |
| 権利 | 相続 | 未登記の有無 |
| 権利 | 抵当権 | 有無 |
| 権利 | 借地 | 底地 / 借地 |
| その他 | 地中埋設物 | 有無 |
| その他 | 土壌汚染 | 履歴 |
| その他 | クレーム | 近隣トラブル |
| その他 | ゴミ | 不法投棄など |
駐車場を売却する理由【お客様の体験談・口コミ】
口コミ①最初は「駐車場はそのまま持っていればいい」と思っていました。
しかし、月極駐車場を続けていく中で、
・契約者とのやり取り
・解約や募集の手間
・設備の補修や管理
思った以上に“手間と時間”がかかっていることに気づいたんです。
それなら、いっそ売却した方がいいかも・・・
とリヤマ不動産にいくらくらいか、査定を依頼しました。
口コミ②収益と労力が見合わなくなってきた
10年ほど前は伊勢崎市でも「借りたい人」は多かったです。
しかし、周りに大きな駐車場ができてしまい、
10台中3台しか収入が入らなくなり、
「労力に合わない、除草も面倒!」とバカバカしくなり、売却に踏み切りました。
口コミ③知り合いに促されて
父親の代から30年以上、駐車場として5000円ほどで貸していました。
特に不満はなかったのですが、ライバルの駐車場が増えてきて、
人口減少でこれから前橋でも厳しくなるのでは・・・
と思い、最近駐車場の売却についていろいろ調べるようになりました。


駐車場売却で手残り額はいくら?
駐車場を売却するときに気になるのが「結局いくら手元に残るのか?」です。
群馬県の月極駐車場を想定して、計算方法と具体例を解説します。
■ 手残り額の計算式
手残り額 = 売却価格 −(諸費用+税金)
■ 主な諸費用の内訳
- 仲介手数料
→ 売却価格 × 3% + 6万円 + 消費税
※800万円以下は33万円(税込み) - 抵当権抹消費用
→ 約1〜2万円 - 測量費(必要な場合)
→ 30万〜80万円程度 - 解体・撤去費(設備など)
→ 数万〜数十万円
■ 税金(譲渡所得税)
利益が出た場合のみ課税されます。
譲渡所得 = 売却価格 −(取得費+譲渡費用)
- 所有5年以下:約39%
- 所有5年超:約20%
取得時の契約書がない場合は、
売却額の5%が取得費用となります。
No.3258 取得費が分からないとき
■駐車場でシミュレーション
【伊勢崎・前橋エリアの月極駐車場を想定】
※以下は税額をイメージするための簡易試算です。実際の譲渡所得税は取得時期、取得費、譲渡費用、所有期間、特例の適用などによって異なります。
- 売却価格:800万円
- 取得費:不明(概算で売却価格の5%=40万円と仮定)
- 測量費:50万円
- その他費用:5万円
▼① 諸費用
- 仲介手数料:約33万円
- 測量費:50万円
- その他:5万円
👉 合計:約88万円
▼② 譲渡所得
800万円 −(40万円+88万円)= 672万円
▼③ 税金(長期保有20%)
約672万円 × 20% = 約134万円
▼④ 最終手残り額
800万円 −(88万円+134万円)=
👉 約578万円
- 取得費が不明だと税金が高くなりやすい
- 測量の有無で手残りが大きく変わる
- 住宅用地特例の対象となる住宅用地とは異なるため、住宅ありの宅地と比べて固定資産税の負担が大きくなる
■ よくあるケース
- 相続した駐車場 → 取得費不明 → 税金が高くなる
- 調整区域 → 測量・許可で費用増
- 古い設備あり → 撤去費がかかる
■ まとめ
駐車場売却の手残りは
👉手残り額は一律に「売却価格の○%」とはいえません。
特に、
・取得費が分からない
・測量が必要
・アスファルト撤去が必要
・抵当権抹消が必要
・短期譲渡に該当する
・特別控除を利用できる
などの条件によって大きく変わります。
ただし
- 測量あり
- 取得費不明
- 税率が短期
この条件が重なると、手残りが大幅に落ちることもあります。
低未利用土地の100万円控除
低未利用土地の100万円控除(正式名称:低未利用土地等を譲渡した場合の長期譲渡所得の特別控除)は、個人が一定の条件を満たす「あまり使われていない土地」を売ったときに、長期譲渡所得から最大100万円を差し引ける税制上の特例です。
制度の目的(なぜあるのか)
全国的に空き地・空き家が増える中、放置された土地を「使いたい人」に譲りやすくするための仕組みです。
売却時の税負担を軽くすることで、土地の有効活用や地域活性化、所有者不明土地の発生予防を促します。国土交通省が推進し、国税庁のタックスアンサーで詳しく解説されています。
控除の内容
- 長期譲渡所得(売却益)から最大100万円を控除。
- 譲渡所得が100万円未満の場合は、その金額が上限になります。
- 長期譲渡所得の税率は原則20.315%(所得税15%+住民税5%+復興特別所得税)なので、最大で約20万円程度の節税効果が見込めます。
計算のイメージ
譲渡所得 = 売却価格 −(取得費+譲渡費用)− 特別控除(最大100万円)
適用期間
令和2年7月1日から令和10年12月31日まで(令和8年度税制改正で延長されました)。
※国税庁の一部ページは更新が追いついていない場合がありますが、国土交通省や多くの自治体は令和10年末までと案内しています。最新は必ず確認してください。
主な適用要件(すべて満たす必要あり)
- 売主が個人であること。
- 都市計画区域内の「低未利用土地等」であること。
- 低未利用土地等とは:居住や事業に使われていない、または周辺と比べて利用の程度が著しく低い土地(空き地・空き家がある土地など)やその上の権利。
- 売却した年の1月1日時点で所有期間が5年超。
- 売却価格(土地+建物などの合計)が次の範囲内。
- 原則:500万円以下
- 市街化区域、用途地域が定められた区域、所有者不明土地対策計画を策定した市町村の区域など:800万円以下(令和5年1月以降の譲渡から適用)。
- 買主が配偶者や生計を一にする親族など特別な関係者ではないこと。
- 売却後に土地が利用されること(市区町村が確認)。
- 同じ年に他の譲渡所得の特例(収用の特別控除など)を受けていないこと。
- 前年・前々年にこの特例を適用した分筆土地ではないこと。
市区町村が発行する「低未利用土地等確認書」が必須です。
この書類で「低未利用であること」と「譲渡後の利用」が確認されます。
手続きの流れ
- 土地が所在する市区町村に「低未利用土地等確認申請書」と必要書類を提出し、確認書の交付を受ける。
- 確定申告の際に、確認書・売買契約書の写し・譲渡所得の内訳書などを添付して申告する。
必要書類は自治体によって多少異なるため、事前に市区町村の窓口やホームページで確認するのが確実です。
注意点・よくあるポイント
- コインパーキングとしての利用は、一定の時期以降対象外となる場合があります。
- 取得費が不明な場合は売却価格の5%を概算取得費とできますが、その場合でもこの控除を併用可能です。
- この特例は「その年中の低未利用土地等の譲渡」についてまとめて100万円が上限です。
- 詳細は個別の事情で変わるため、最終的には税務署や税理士への確認をおすすめします。
公式根拠:国税庁タックスアンサーNo.3226
【Q&A】よくある質問
- Q月極駐車場は利用者がいても売却できますか?
- A
はい、利用者がいる月極駐車場でも売却できます。
ただし、売却後も契約を継続するのか、引き渡し前に解約するのかを確認する必要があります。
- Q駐車場を更地にしてから売った方が高くなりますか?
- A
必ずしも更地にした方が高く売れるとは限りません。
アスファルト撤去費用や土地の用途・需要を考慮し、駐車場のまま売る場合と更地にする場合を比較して判断します。
- Q駐車場の利用者に立ち退いてもらう必要がありますか?
- A
売却するだけなら、必ずしも利用者に立ち退いてもらう必要はありません。
月極契約の内容や売却後の利用方法によって対応が異なるため、契約状況を確認してから売却方法を決めます。
- Q駐車場を売った場合の税金はいくらですか?
- A
駐車場の売却では、原則として売却益に対して譲渡所得税・住民税がかかります。
税額は売却価格だけでなく、取得費・譲渡費用・所有期間などによって変わります。
- Q相続した駐車場は取得費が分からなくても売れますか?
- A
はい、取得費が分からない相続駐車場でも売却できます。
取得費を確認できない場合は、税金の計算上、売却価格の5%を概算取得費として扱える場合があります。
- Q市街化調整区域の駐車場も売却できますか?
- A
はい、市街化調整区域の駐車場も売却できます。
ただし、建築や用途変更などに制限がある場合があるため、都市計画法や農地法などの規制を確認して売却方法を検討する必要があります。
- Qアスファルトは売主が撤去する必要がありますか?
- A
いいえ、必ずしも売主がアスファルトを撤去する必要はありません。
買主が現状のまま購入するケースもあるため、撤去費用と土地の売却条件を比較して判断します。
- Q月極駐車場のまま査定できますか?
- A
はい、月極駐車場の状態のまま査定できます。
土地の立地・面積・駐車台数・賃料・稼働状況などを確認し、駐車場としての収益性と土地としての市場性の両面から査定します。
最後に:どんな駐車場ならそのまま売るべき?
| 状況 | おすすめ |
|---|---|
| 駅近・高稼働 | 駐車場のまま売却 |
| 法人契約が多い | 駐車場のまま売却 |
| 住宅需要が強い | 更地化も検討 |
| アスファルト撤去費が高い | 現況売却も比較 |
| 調整区域 | 建築可否を確認してから判断 |
| 低稼働 | 更地化・買取を比較 |
| 早期売却希望 | 買取も検討 |
| 相続した駐車場 | 税金・取得費を確認 |
駐車場売却で一番大切なのは、
「自己判断で動かないこと」です。
- いきなり更地にしない
- 群馬県の事情を知らない業者に任せない
- 価格がいくらか知る(準備だけでも)
この3点を守るだけで、
失敗のリスクは大きく下がります。
駐車場のご売却相談は、リヤマ不動産にお任せを!

コメント