家屋倒壊等氾濫想定区域にある家でも、売却できます。
この区域に入っていることだけを理由に、売買が禁止されたり、一律に建て替えが禁止されたりするわけではありません。
ただし、売却価格や買い手の判断には影響する可能性があります。
特に重要なのは、区域の種類が「氾濫流」なのか「河岸侵食」なのか、想定される浸水深、過去の浸水被害、ほかの法令上の制限が重なっているかどうかです。
この記事では、家屋倒壊等氾濫想定区域にある家を売却するときの価格の考え方、告知義務、住宅ローン・火災保険、仲介と買取の選び方を解説します。
結論|家屋倒壊等氾濫想定区域の家は売れる。ただし売り方が重要
家屋倒壊等氾濫想定区域に入っていても、不動産の売却自体は禁止されていません。
まずは、区域に入っていることと、建築や開発が法律で制限されていることを区別しましょう。
売却前に確認したいポイントは、次の4つです。
| 確認項目 | 売却への影響 |
|---|---|
| ①氾濫流・河岸侵食のどちらか | 想定される被害と買い手の判断が異なる |
| ②想定される浸水深・浸水継続時間 | 建物の利用、避難、修繕費用などの判断材料になる |
| ③過去の浸水・倒壊などの被害 | 修繕費用、買い手の不安、契約上の説明に関係する |
| ④別の法令上の制限との重なり | 建て替え、開発、土地利用の可否に影響する場合がある |
家屋倒壊等氾濫想定区域は、洪水時に家屋が倒壊・流出するような氾濫流や河岸侵食が発生するおそれを示す区域です。
建物の中で上階に移動する「垂直避難」だけでは安全を確保できない可能性があるため、早期の立ち退き避難が必要な区域として確認することが重要です。
ただし、区域に入っていることと、実際に浸水や倒壊の被害を受けたことは別です。
未被災の住宅と、床上浸水や構造被害を受けた住宅では、査定の考え方も変わります。
また、家屋倒壊等氾濫想定区域だけを対象にした全国一律の成約価格・減価率があるわけではありません。
「区域内だから一律20%下がる」といった判断は避け、個別の条件から価格を検討する必要があります。
あなたの状況に合う売却方法は?
| 現在の状況 | 最初に検討したい方法 |
|---|---|
| まだ被災していない。住み替えたい | 仲介査定とハザード情報の整理 |
| 過去に床下・床上浸水した | 修繕履歴を整理し、仲介と買取の両方を査定 |
| 相続した空き家で、遠方に住んでいる | 現状のまま売却できるか、残置物も含めて査定 |
| 河岸侵食が想定されている | 建物と土地の両面から、利用可能性と買い手を調査 |
| 急いで売却したい、残置物や修繕が多い | 買取価格と仲介で売った場合の手取りを比較 |
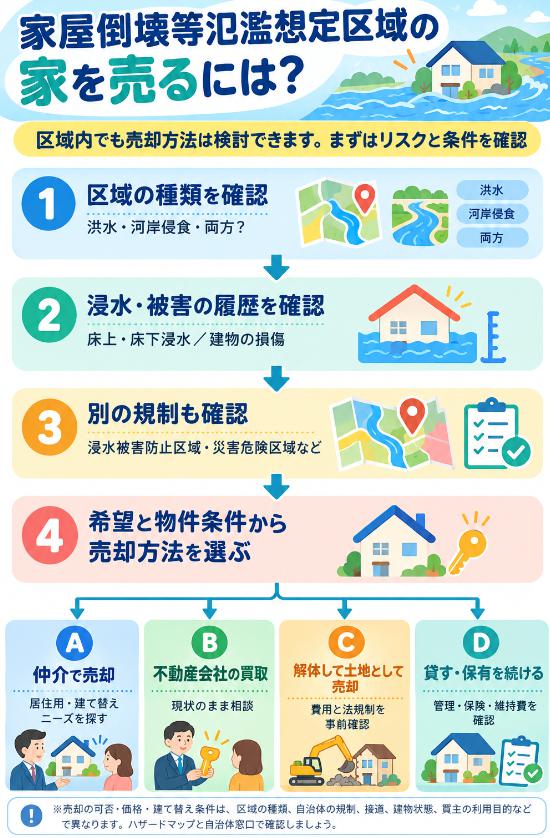
あなたの状況にフローチャートで判断
※タップすると画像が拡大します。
家屋倒壊等氾濫想定区域とは?
何のために設定されている区域なのか
家屋倒壊等氾濫想定区域は、洪水時に家屋の倒壊・流出をもたらすような氾濫流、または河岸侵食が発生するおそれのある範囲を示すものです。
国土交通省や都道府県が公表する洪水浸水想定区域図などで確認でき、避難行動を判断するための重要な情報となります。
国土交通省の「洪水浸水想定区域図作成マニュアル」では、氾濫による流体力と、河岸侵食による基礎の流出という異なる危険性を評価する考え方が示されています。
「氾濫流」と「河岸侵食」の違い
家屋倒壊等氾濫想定区域には、大きく分けて2つの種類があります。
| 比較項目 | 氾濫流 | 河岸侵食 |
|---|---|---|
| ①想定される現象 | 洪水の激しい流れによって家屋が倒壊・流出する | 河岸が削られ、地盤や建物の基礎が失われる |
| ②主な危険性 | 強い水の力による家屋の倒壊・流出 | 地盤の侵食による建物の倒壊・流出 |
| ③建物の構造 | 構造・基礎などが判断材料になるが、安全の保証にはならない | 建物が木造か鉄骨造かRC造かだけでは危険性を判断できない |
| ④売却時に確認したいこと | 基礎、構造、建物の高さ、設備の位置、浸水想定など | 川との位置関係、河岸や敷地の状況、再建築時の制限など |
| ⑤買い手への説明 | 洪水時の流れによる倒壊・流出の想定 | 河岸侵食による地盤・基礎への危険性の想定 |
氾濫流の場合
氾濫流は、堤防の決壊などによって発生する激しい水の流れが、家屋を倒壊・流出させるおそれを示すものです。
国の作成マニュアルでは、氾濫流による倒壊危険性の評価に、標準的な木造家屋などの一定の条件を用いています。そのため、鉄骨造やRC造の建物だからといって、区域から自動的に除外されるわけではありません。
一方で、実際の建物の構造、基礎、敷地の高さ、設備の配置などは、買い手がリスクを判断する材料になります。
建物の状態を示す資料があれば、査定時に提示するとよいでしょう。
河岸侵食の場合
河岸侵食は、洪水によって川岸が削られ、地盤や建物の基礎が失われることで、家屋の倒壊・流出につながる危険性を示します。
この場合は、建物そのものを丈夫にするだけで危険性を解消できるとは限りません。土地の位置や河岸との関係が重要になるため、建て替えを前提とした買い手が見つかりにくくなる可能性があります。
ただし、区域に入っているだけで、すべての建物が必ず倒壊するという意味ではありません。
想定区域は一定の条件に基づく危険性の目安であり、個々の建物の安全性を保証・判定するものではありません。
区域外なら水害の危険性はないのか
区域外だからといって、水害の危険性がゼロになるわけではありません。
洪水浸水想定区域図や家屋倒壊等氾濫想定区域の図面には、想定した降雨や河川の条件などがあります。
想定を超える降雨、対象外の支川からの氾濫、内水による浸水などが発生する場合もあります。
また、区域の境界は、実際の危険性を建物単位で厳密に区切った線ではありません。
売却時には、「区域の外だから絶対に安全」「区域の端だから被害はない」と断定せず、図面の前提条件や周辺の状況も含めて説明しましょう。
なぜ早期の立ち退き避難が必要なのか
家屋倒壊等氾濫想定区域では、洪水時に自宅の上階へ移動するだけでは安全を確保できない可能性があります。
そのため、避難情報や自治体のハザードマップを確認し、安全な場所へ早めに移動することが重要です。
これは売却時にも関係します。買い手は、建物の状態や価格だけでなく、家族の避難方法や避難先までの経路も含めて購入を判断します。
家屋倒壊等氾濫想定区域と似た制度の違い
水害関係の区域には似た名称が多くあります。しかし、それぞれが示す危険性や法的な扱いは異なります。
| 区分 | 主に示す内容 | 区域に入ることによる建築・開発への扱い |
|---|---|---|
| 家屋倒壊等氾濫想定区域 | 氾濫流や河岸侵食による家屋倒壊等の危険性 | この区域に入ったことだけで一律の建築禁止・開発許可が生じるわけではない |
| 洪水浸水想定区域 | 洪水時に想定される浸水範囲や深さ | 指定だけで一律に建築禁止となるわけではない |
| 浸水継続時間 | 浸水した場合に水が引くまでの想定時間 | 時間の長さだけで一律に建築禁止となるわけではない |
| 内水・高潮の想定区域 | 下水道などからの氾濫、高潮による浸水リスク | 地域の指定や他法令の重なりによって扱いを確認する |
| 浸水被害防止区域 | 洪水等による生命・身体への著しい危険が想定される区域 | 特定都市河川浸水被害対策法に基づき、開発・建築に制限が設けられる |
| 災害危険区域 | 建築基準法第39条に基づき、地方公共団体が条例で指定する区域 | 条例によって住居の建築などが制限される場合がある |
| 土砂災害特別警戒区域など | 土砂災害等による著しい危険性 | 制度ごとに開発・建築等の制限が設けられている |
特に注意したいのが、「家屋倒壊等氾濫想定区域」と「浸水被害防止区域」の違いです。
家屋倒壊等氾濫想定区域は、家屋倒壊等の危険性を示すハザード情報です。一方、浸水被害防止区域は、一定の開発行為や建築行為を規制する制度です。
浸水被害防止区域では、住宅などの建築に際して、居室の床面の高さや洪水に対する安全上の措置などについて、事前の許可が必要になる場合があります。
参考:国土交通省「特定都市河川の指定による流域治水の本格的実践」
ただし、家屋倒壊等氾濫想定区域に入っているからといって、必ず建て替えができるとは限りません。
市街化調整区域、河川区域、河川保全区域、災害危険区域など、別の制度が重なっている可能性があるためです。
住宅ローン控除への影響
2026年10月時点の国土交通省の案内では、2028年以降に入居する新築住宅について、一定の災害レッドゾーンにある住宅が住宅ローン減税の対象外となる扱いが示されています。
対象として列挙されているのは、一定の災害危険区域、土砂災害特別警戒区域、地すべり防止区域、急傾斜地崩壊危険区域、浸水被害防止区域などです。
家屋倒壊等氾濫想定区域そのものは、この列挙された対象区域と同じものではありません。
また、国土交通省の説明では、この災害レッドゾーンに関する新築住宅の対象外措置は、建て替え・既存住宅・リフォームには適用しないとされています。
ただし、住宅ローン控除は入居時期、住宅の種類、ほかの適用要件によって扱いが変わります。購入希望者から質問された場合は、対象物件の所在地と住宅の種類を確認したうえで、税務署や税理士などに最新の制度を確認してもらいましょう。
自分の家が区域内か確認する方法
売却査定を依頼する前に、物件がどの区域に入っているかを確認しておくと、価格や売却方法の検討を進めやすくなります。
1.重ねるハザードマップで住所を検索する
国土交通省の「ハザードマップポータルサイト」には、複数の災害リスクを地図上で確認できる機能があります。
物件の住所を検索し、洪水に関する情報を表示して、家屋倒壊等氾濫想定区域が確認できるか調べましょう。
表示項目や公開状況は地域によって異なるため、必要な情報が見つからない場合は自治体の公式資料も確認します。
市役所・区役所の「安心安全課(または防災安全課・危機管理課など)」で判断・確認できます。
安心安全課は防災やハザードマップ(防災地図)を担当する部署であるため、指定の住所や場所が洪水・河川氾濫時の「浸水想定区域(どのくらいの深さまで浸水する可能性があるか)」に入っているかを正確に教えてもらえます。
2.確認する情報を整理する
売却前には、次の項目を確認してください。
| 確認項目 | 確認する内容 |
|---|---|
| 区域の種類 | 氾濫流、河岸侵食、両方の指定の有無 |
| 想定浸水深 | 何mの浸水が想定されているか |
| 浸水継続時間 | 浸水した場合に水が引くまでの想定時間 |
| その他の災害リスク | 内水、高潮、土砂災害、津波など |
| 過去の被災歴 | 床下・床上浸水、建物被害、修繕の有無 |
| 別の法令上の制限 | 災害危険区域、浸水被害防止区域、市街化調整区域、河川区域、河川保全区域など |
市町村が公表するハザードマップに必要な情報が掲載されていない場合は、都道府県や河川管理者が公表する洪水浸水想定区域図も確認しましょう。
重要事項説明に使用する資料については、不動産会社を通じて自治体などに最新の情報を確認する方法もあります。
3.地図に表示されない実際の被害も確認する
ハザードマップだけでは、個々の住宅の過去の被害をすべて把握できるわけではありません。
過去の浸水履歴、近隣住民から聞いた情報、道路と敷地の高低差、川との位置関係、火災保険・水災補償の請求履歴なども確認しましょう。
相続した空き家で被災歴が分からない場合は、「被災していない」と決めつけず、分からないことを整理して不動産会社に伝えます。
※リヤマ不動産でも調査は可能です。
また、ハザードマップは河川整備や想定条件の見直しなどによって更新されることがあります。
家屋倒壊等氾濫想定区域でも売れる?買い手の特徴
家屋倒壊等氾濫想定区域にある家を売却する場合、買い手の判断は物件の立地、建物の状態、価格、使い道などによって異なります。
重要なのは、「この区域だから誰も買わない」と考えるのではなく、どのような買い手なら物件の条件を検討できるかを把握することです。
| 買い手のタイプ | 検討されやすい条件 | 注意したい条件 |
|---|---|---|
| 自分で住む人 | 生活利便性が高い、建物の状態が良い、避難方法を具体的に確認できる | 河岸侵食の想定、被災歴、避難の難しさ |
| 建て替えを考える人 | 建築可能性や工事条件が確認でき、希望する土地利用ができる | 別の法令上の制限、河岸侵食、工事の制約 |
| 賃貸・投資目的の人 | 賃料収入と購入価格のバランスが取れる | 修繕費、保険、入居者への説明、空室リスク |
| 駐車場・事業用地を探す人 | 建物を必要としない用途の需要がある | 土地利用の制限、造成の必要性 |
| 不動産買取業者 | 現状のまま売却できる、再販や土地利用の見込みがある | 修繕費、解体費、再販売時の需要 |
上記は一般的な考え方であり、実際に買い手が見つかるかは個別の物件と市場によります。
当社の個人的な感想ですが、
金額を安くすれば、投資用やリフォームして居住する人も一部いらっしゃいます。
木造とRC造で売り方は変わる?
氾濫流が想定される場合、建物の構造、基礎、敷地の高さ、設備の位置などは、買い手がリスクを判断する材料になります。
ただし、RC造や鉄骨造だから区域から除外されるわけではなく、建物の構造だけで安全性を保証することもできません。
河岸侵食の場合は、河岸や地盤との関係が重要です。構造が頑丈という説明だけでは、買い手の不安を解消できないことがあります。
家屋倒壊等氾濫想定区域の家は何%値下がりする?
結論からいうと、家屋倒壊等氾濫想定区域に入ったことだけで、売却価格が一律に何%下がると判断することはできません。
この区域だけを対象に、全国共通の減価率を定めた公的な相場データがあるわけではありません。実際の価格への影響は、立地、建物の状態、想定される被害、買い手の需要などによって変わります。
指定されただけの場合と、実際に被災した場合は違う
区域内でも、実際の浸水被害がなく、建物の状態が良好で、生活利便性も高ければ、購入を検討する人がいる可能性はあります。
一方、新たにリスクが明らかになった場合や、過去に床上浸水・構造被害が発生した場合は、買い手から価格交渉を受けやすくなることがあります。
また、2020年8月28日から水害ハザードマップ上の所在地が重要事項説明の対象となっています。そのため、買い手が水害リスクを具体的に把握したうえで購入を判断することになります。
ただし、説明義務が設けられたことだけを理由に、すべての物件が値下がりするわけではありません。
価格に影響しやすい条件
次のような条件がある場合は、査定や価格交渉で慎重な検討が必要です。
- 氾濫流または河岸侵食が想定される区域に入っている
- 想定浸水深が大きい、または浸水継続時間が長い
- 過去に床下浸水・床上浸水・構造被害が発生した
- 修繕費や解体費がかかる
- 買い手が限定される立地である
- 災害危険区域や河川保全区域など、別の制限が重なっている
- 住宅ローンや水災補償について、買い手が個別に確認する必要がある
浸水被害に関する減価率をそのまま使わない
インターネット上の民間記事では、浸水深や浸水被害の程度に応じた価格の減価率が紹介されていることがあります。しかし、これらは家屋倒壊等氾濫想定区域の成約データから算出した全国共通の数字とは限りません。
例えば、浸水深0.5〜3m程度で5〜15%、より深い浸水で10〜25%、床下浸水で5〜10%、床上浸水や構造被害で10〜30%といった目安を見かけることがありますが、対象地域、被害状況、建物の状態、調査方法が統一されているとは限りません。
これらを、今回の区域にある住宅の査定額にそのまま当てはめることは適切ではありません。公的な一律基準として扱わず、個別の査定根拠を確認してください。
浸水被害防止区域の減価率とされる数字も、家屋倒壊等氾濫想定区域の価格に転用できるとは限りません。
売却価格は「手取り」で比較する
売却方法を比較する際は、査定額だけで判断せず、最終的に手元に残る金額で比較しましょう。
| 比較方法 | 確認する金額 |
|---|---|
| 現況のまま仲介で売る | 売却価格から仲介手数料、必要な修繕費などを差し引いた金額 |
| 修繕して仲介で売る | 修繕後の想定成約価格から修繕費・売却費用を差し引いた金額 |
| 解体して土地として売る | 土地の想定成約価格から解体費・売却費用などを差し引いた金額 |
| 不動産会社に買い取ってもらう | 買取価格から必要な費用などを差し引いた金額 |
例えば、建物を解体すれば必ず高く売れるとは限りません。河岸侵食が想定される土地や、別の法令上の制限がある土地では、更地にしても買い手の利用目的が限られることがあります。
建物を残す場合と解体する場合の両方について、費用を確認してから判断しましょう。
住宅ローンの残債がある場合
家屋倒壊等氾濫想定区域に入っていることだけで、売却が任意売却になるわけではありません。
ただし、売却価格が住宅ローンの残債を下回る場合は、通常の売却と異なる資金計画が必要になる可能性があります。金融機関への相談が必要になるため、売却価格と残債を早めに確認しましょう。
告知と重要事項説明で失敗しないために
家屋倒壊等氾濫想定区域にある不動産を売却するときは、ハザードマップ上の所在地の説明と、過去の浸水・建物被害の説明を分けて考える必要があります。
不動産会社が説明する水害ハザードマップ
2020年8月28日以降、宅地建物取引業者は、不動産取引における重要事項説明で、水防法に基づく洪水・雨水出水・高潮のハザードマップを提示し、対象物件のおおむねの位置を示すことになっています。
対象物件が浸水想定区域外であっても、そのことだけで水害リスクがないと誤解させないように説明する必要があります。
参考:国土交通省「水害ハザードマップにおける対象物件の所在地の説明の義務化」
ただし、ハザードマップの所在地を示すことと、過去の浸水履歴を説明することは別の問題です。どちらについても、確認できる範囲の情報を整理しましょう。
売主が伝えるべき被災歴・修繕履歴
過去に浸水や建物被害があった場合は、被害の内容や修繕について、把握している事実を不動産会社に伝えましょう。
確認したい内容は次のとおりです。
- 床下浸水・床上浸水の有無
- 建物の傾き、基礎の損傷、外壁や床などの被害
- 修繕した箇所と修繕時期
- 修繕後も残っている不具合
- 水災補償などの保険金を請求した履歴
- 被災状況が分かる写真、修理見積書、工事完了書類
区域内に入っていることと、実際に被災したことは同じではありません。
過去に被災していないことが確認できている場合と、相続などで状況が分からない場合も区別して伝えましょう。
浸水被害を隠すとどうなる?
被災歴や不具合を知りながら、事実と異なる説明をしたり、重要な事実を故意に伝えなかったりすると、契約後に紛争となるおそれがあります。
状況によっては、宅地建物取引業法上の問題や、契約不適合責任をめぐる請求につながる可能性があります。
ただし、どのような責任が発生するかは、被害の内容、売主が知っていたこと、契約書の記載、買主への説明などによって異なります。
リフォームで被災の跡を隠すのではなく、必要な修繕を行った場合は、その内容や工事履歴を説明できるようにしておきましょう。
物件状況等報告書の記載で注意すること
物件状況等報告書などでは、被災歴や不具合の有無を確認して記載します。
分からない項目について、推測で「なし」と記入するのは避けましょう。不明な場合は、不動産会社に確認し、何を調べたのか、どの資料を確認したのかを整理することが重要です。
口頭で「大丈夫です」と説明するだけでは、後から確認した事実が分からなくなることがあります。
契約不適合責任はどこまで負う?
個人が売主となる場合と、不動産会社などの事業者が売主となる場合では、契約不適合責任の取り扱いが異なることがあります。
個人売主の契約では、責任の範囲や通知期間などを契約で定める場合がありますが、どのような免責条項でも有効になるわけではありません。事業者が消費者に売る場合には、消費者契約法などによる制限も関係します。
契約書を作成する際は、被災歴、告知事項、契約不適合責任の範囲や期間を不動産会社に確認しましょう。
重要事項説明の前に用意したい資料
売却前に、次の資料をできる範囲で用意しておくと、買い手への説明がスムーズになります。
| 資料 | 目的 |
|---|---|
| ハザードマップ・区域図 | 氾濫流・河岸侵食、浸水深などを確認する |
| 過去の被災写真 | 被害の内容を説明する |
| 修繕の見積書・完了書類 | 修繕内容や費用を確認する |
| 保険証券・保険金請求資料 | 加入している補償や過去の請求を確認する |
| 建物状況調査などの報告書 | 建物の状態を判断する材料にする |
| 物件状況等報告書 | 把握している被害や不具合を整理する |
すべての資料が必ずそろっていなければ売れないという意味ではありません。手元にある資料と、追加で確認が必要な項目を分けて整理しましょう。
住宅ローンと火災保険は売却価格に影響する?
住宅ローンは区域内という理由だけで否決される?
家屋倒壊等氾濫想定区域に入っていることだけで、住宅ローンが必ず否決されるとは限りません。
融資の可否は、金融機関の審査方針、買い手の収入や借入状況、物件の担保評価、建物の状態、土地利用の制限などによって異なります。
ただし、想定される水害リスクが大きい場合や、別の法令上の制限が重なっている場合には、物件の評価や融資判断に影響する可能性があります。
売却を進める際は、買い手の住宅ローンが問題なく利用できるかを不動産会社と相談し、必要に応じて金融機関に確認してもらいましょう。
火災保険の水災補償は使える?
家屋倒壊等氾濫想定区域内というだけで、水災補償への加入や補償が一律に否定されるわけではありません。
ただし、加入の可否や保険料、補償対象となる損害、支払条件などは保険商品や契約内容によって異なります。洪水や内水による損害が補償対象となるか、建物と家財のどちらが対象か、免責金額や支払条件があるかを確認しましょう。地震による損害は、水災補償とは別の扱いです。
保険に関する情報は、購入希望者が物件を検討するときの参考になります。ただし、売主が「必ず保険に入れる」「保険料は上がらない」と断定することは避け、保険会社に個別に確認してもらいましょう。
被災者向けの支援制度と混同しない
被災者生活再建支援金、公費解体、応急修理、雑損控除などは、それぞれ対象となる災害や被害、被災者の要件などが定められています。
家屋倒壊等氾濫想定区域に入っているだけで、これらの支援や税制措置を当然に利用できるわけではありません。実際に被災した場合は、自治体や税務署などに対象要件を確認してください。
売り方は4つ【手取りと期間で比較する】
家屋倒壊等氾濫想定区域にある家を売る方法には、
主に「仲介」「買取」「解体して土地として売却」「貸す・当面保有する」の4つがあります。
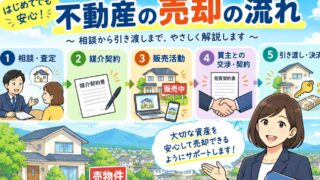
1.仲介で売る
仲介は、不動産会社を通じて一般の買い手を探す方法です。
未被災で建物の状態が良い場合や、生活利便性が高く、居住需要がある場合などは、仲介を検討する価値があります。
仲介では、買い手にハザードマップや被災歴などを説明したうえで、購入を判断してもらいます。売出価格を高く設定するだけでなく、周辺の成約事例や競合物件と比較し、現実的な価格を考えることが重要です。
売れるまでの期間は、物件の価格や需要、条件などによって異なります。期限が決まっている場合は、販売期間も考慮して売出価格を決めましょう。
2.不動産会社に買い取ってもらう
買取は、不動産会社が買主となって購入する方法です。
過去に浸水した住宅、修繕が必要な住宅、残置物が多い空き家、遠方にあって管理が難しい物件などでは、買取も比較対象になります。
買取価格は、一般の買い手に仲介で売る場合より低くなることがあります。ただし、契約条件や引渡し条件によっては、売主の負担を抑えられる場合があります。
3.解体して土地として売る
建物の老朽化が進み、建物の利用が難しい場合は、解体して土地として売却する方法も考えられます。
ただし、解体すれば必ず高く売れるとは限りません。
解体費用がかかるだけでなく、土地に別の法令上の制限がある場合は、買い手が希望する利用方法を実現できない可能性があります。
特に河岸侵食が想定される場合や、河川保全区域などの規制が重なる場合には、解体後の土地の用途や工事条件を先に確認しましょう。
4.貸す・当面保有する
売却せずに賃貸に出す方法や、しばらく保有してから売却する方法もあります。
ただし、家屋倒壊等氾濫想定区域にある物件では、入居者への災害リスクの説明、建物の維持管理、必要な修繕、保険の確認などが必要です。空き家のまま保有する場合も、建物の劣化や敷地の管理に注意しなければなりません。
将来の賃料収入だけで判断せず、修繕費、管理費、保険料、税金などを差し引いた手取りと、今売却した場合の手取りを比較しましょう。
相続した空き家で遠方に住んでいる場合は、保有し続ける負担も含めて検討することをおすすめします。
家屋倒壊等氾濫想定区域の家を売却する手順
実際に売却する場合は、次の手順で進めると整理しやすくなります。
STEP 1:区域と被災歴を確認する
ハザードマップで氾濫流・河岸侵食の別、想定浸水深などを確認します。過去の浸水や修繕の記録がある場合は、あわせて整理しましょう。
STEP 2:別の法令上の制限を調べる
建て替えや土地利用を考える場合は、災害危険区域、浸水被害防止区域、市街化調整区域、河川区域、河川保全区域などの重なりを確認します。
STEP 3:仲介と買取の査定を依頼する
できれば複数の会社に同じ資料を渡し、査定の前提条件をそろえます。価格だけでなく、査定根拠、売却期間の見込み、売主が負担する費用を確認しましょう。
STEP 4:売却方法ごとの手取りを比較する
現状で売る場合、修繕する場合、解体する場合、買取の場合について、費用を差し引いた金額を比較します。
STEP 5:告知内容と契約条件を確認する
物件状況等報告書や契約書の記載を確認し、被災歴、修繕歴、不具合、契約不適合責任の範囲などを整理します。
STEP 6:重要事項説明を経て売買契約を結ぶ
買主がハザードマップや物件の状況を確認できるようにし、契約内容を十分に理解したうえで契約を締結します。
STEP 7:売却後も説明資料を保管する
売買契約書、物件状況等報告書、使用したハザードマップ、修繕関係の資料などは、売却後も保管しておきましょう。
家屋倒壊等氾濫想定区域の家を売るときにやってはいけないこと
売却を進める際には、次のような対応を避けましょう。
- ハザードマップを確認せず、「ここは浸水しません」と断定する
- 過去の浸水や修繕履歴を知りながら隠す
- 区域に入っているという理由だけで、根拠のない値引きに応じる
- 浸水被害防止区域など、別の制度の価格評価や規制を、そのまま家屋倒壊等氾濫想定区域に当てはめる
- 建物がRC造であることや、区域の端にあることだけを理由に安全と説明する
- 買取会社1社の査定だけで即決する
- 費用や税制への影響を確認せず、先に建物を解体する
大切なのは、リスクを隠すことでも、過度に不安をあおることでもありません。確認できた事実を整理し、買い手が判断できる情報を提供することです。
【Q&A】よくある質問
- Q家屋倒壊等氾濫想定区域内の家でも売れますか?
- A
売却できます。区域に入っていることだけで売買が一律に禁止されるわけではありません。
ただし、氾濫流・河岸侵食の別、建物の状態、過去の被災歴、ほかの法令上の制限などによって、買い手や売却価格が変わる可能性があります。
- Q区域内というだけで何%値下がりしますか?
- A
一律の減価率はありません。
区域内を対象にした全国共通の成約データに基づく価格基準があるわけではないためです。周辺の成約事例、想定される被害、建物の状態、土地利用の制限などをもとに個別に査定する必要があります。
- Q氾濫流と河岸侵食では、どちらが売りにくいですか?
- A
物件によって異なるため、一概には比較できません。
氾濫流では激しい水の流れによる倒壊・流出の想定が、河岸侵食では地盤や基礎が失われる危険性が買い手の判断材料になります。土地の位置や建物の状態も含めて検討しましょう。
- Q過去に浸水したことがなくても告知は必要ですか?
- A
ハザードマップ上の所在地については、宅地建物取引業者が重要事項説明で説明する対象です。
区域内に入っていることと、過去に被災したことは別の情報です。実際の被災歴がない場合は、その事実と確認できている範囲を整理して伝えましょう。
- Q重要事項説明では、何を説明されますか?
- A
水防法に基づく洪水・雨水出水・高潮のハザードマップを提示し、対象物件のおおむねの位置を示す説明が対象となります。
実際の取引では、該当する資料や別の法令上の制限も確認します。過去の被災歴などは、これとは分けて整理することが重要です。
- Q木造住宅とマンション・RC造では扱いが違いますか?
- A
建物の構造が違っても、構造だけを理由に区域指定から除外されるわけではありません。構造や基礎の状態は買い手が判断する材料になりますが、RC造だから安全という保証にはなりません。マンションの場合は建物全体や敷地の条件も確認しましょう。
- Q住宅ローン控除は使えなくなりますか?
- A
家屋倒壊等氾濫想定区域に入っていることだけで、一律に住宅ローン控除の対象外になるわけではありません。
2026年度税制改正後の制度では、2028年以降に入居する一定の災害レッドゾーン内の新築住宅などに対象外措置があります。入居時期や住宅の種類によって扱いが異なるため、最新の制度を確認してください。
まとめ|区域の種類・被災歴・別の規制を確認し、手取りで売却方法を選ぼう
家屋倒壊等氾濫想定区域にある家でも、売却は可能です。
この区域に入っていることだけで、売買や建て替えが一律に禁止されるわけではありません。
ただし、売却時には次の点を確認することが重要です。
- 区域の種類: 氾濫流なのか、河岸侵食なのか
- 水害情報: 想定浸水深、浸水継続時間、ほかの災害リスク
- 被災歴: 過去の浸水、建物被害、修繕内容
- 別の法令上の制限: 災害危険区域、浸水被害防止区域、河川区域など
- 売却方法: 仲介・買取・解体・保有の手取りと期間
- 契約上の説明: ハザードマップの所在地、被災歴、修繕履歴、契約条件
区域に入っているという理由だけで、相場から大きく値引きする必要があるとは限りません。一方で、価格への影響がないと決めつけることもできません。
大切なのは、ハザード情報と物件の状態を整理し、売却価格の根拠と手取りを比較することです。
「氾濫流と河岸侵食のどちらに該当するのか分からない」
「区域内の家を売ると、どの程度の価格になるのか知りたい」
「相続した空き家を現状のまま売りたい」といった場合は、
まずは、リヤマ不動産へ相談してください。
参考資料・公式情報
- 国土交通省:洪水浸水想定区域図作成マニュアル
- 国土交通省:水害ハザードマップにおける対象物件の所在地の説明の義務化
- 国土交通省:洪水浸水想定区域図・洪水ハザードマップ
- 国土交通省:特定都市河川の指定による流域治水の本格的実践
- 国土交通省:住宅ローン減税
- 国税庁:被相続人の居住用財産(空き家)を売ったときの特例
※本記事は2026年10月24日時点で確認できる公的資料を参考に作成しています。実際の売却では、対象物件の所在地、最新の区域図、地域の条例、契約内容などによって扱いが異なります。個別の法的判断や税務判断については、自治体、税務署、税理士、弁護士などの専門家に確認してください。
執筆・監修:リヤマ不動産株式会社 代表 山口 力男(宅地建物取引士)
コメント