不動産取得税はいくら?いつ払う?
不動産取得税は、土地や建物を取得したときに一度だけかかる都道府県税です。
基本的には「固定資産税評価額×税率」で計算しますが、住宅や住宅用土地には軽減措置があります。
群馬県では、令和9年3月31日まで、土地・住宅の税率は原則3%、宅地等の評価額は2分の1として計算する特例があります。
また、新築住宅では一定の要件を満たすと、建物の評価額から1,200万円(認定長期優良住宅は1,300万円)を控除できます。
そのため、不動産の購入価格だけでは不動産取得税を正確に計算できません。固定資産税評価額と軽減措置の適用可否を確認することが重要です。

不動産取得税って購入した後、
いつ、いくら払うの?
実際
「いくらかかるの?」
「いつ払うの?」
「払わなくていいケースはある?」
について詳しくお話致します。
今回は、不動産取得税の【計算方法】【納付時期】【減税制度】について、わかりやすく解説します。
不動産取得税とは?

不動産取得税は、土地や建物を取得した際に一度だけ課される地方税です。
売買、贈与、新築、増改築、建替えなど、
所有権を得たときに発生します。
【地方税の種類】
| 区分 | 税の名前 | 説明 |
|---|---|---|
| 都道府県税 | 住民税 (県民税) | 県に住んでいる人にかかる税金 |
| 事業税 | 県内で事業をしている個人や法人にかかる税 | |
| 自動車税 (種別割) | 自動車を持っている人にかかる税 | |
| 市町村税 | 住民税 (市町村民税) | 市区町村に住んでいる人にかかる税金 |
| 固定資産税 | 土地や家などの不動産を持っている人にかかる税 | |
| 軽自動車税 | 軽自動車やバイクを持っている人にかかる税 |
取得だから、
手に入れた人が払うってことね
そうです。
ちなみに、売主は、譲渡所得の確定申告が必要です。
不動産取得税の計算方法
不動産取得税 = 課税標準額 × 税率(※)
※群馬県では、令和9年3月31日まで、土地・住宅は3%、住宅以外の家屋は4%です。
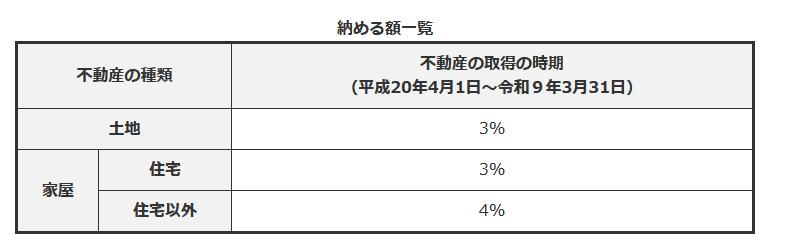
(注)評価額は、購入価格や建物工事費ではなく、市町村の固定資産課税台帳に登録されている価格をいいます。
家屋を新築したり増改築したときのように、固定資産課税台帳に価格が登録されていない場合などは、
調査の上、固定資産評価基準により決定した価格となります。
※群馬県公式サイトより参照
「課税標準額」って何?
固定資産税評価額(市町村が定めた評価額)がベースです。
ただし、軽減措置がある場合は控除されます。
不動産取得税の計算例
例えば、住宅の固定資産税評価額が1,800万円だった場合、軽減措置を考慮しなければ、
1,800万円×3%=54万円となります。
ただし、新築住宅で一定の要件を満たす場合は、建物の評価額から1,200万円を控除できるため、
(1,800万円-1,200万円)×3%=18万円
となります。
このように、不動産取得税は「購入価格」ではなく、固定資産税評価額と軽減措置によって大きく変わります。
軽減措置って
軽減措置は、
「特別な事情がある人や物については、税金を安くします」
という配慮です。
以下は新築住宅・住宅用土地の軽減措置(※主な例)
についての控除です。
| 内容 | 控除内容 |
|---|---|
| 新築住宅(一般) | 課税標準額から1,200万円控除 |
| 認定長期優良住宅 | 課税標準額から1,300万円控除 |
| 土地(住宅用) | 一定の計算式により減額あり |
【具体例:新築戸建(評価額1,800万円)の場合】
(1,800万円 − 1,200万円) × 3% = 18万円
新築の住宅って
軽減措置で少し安くなるのね!
そうです。
建物の大きさによっては、0円になるケースもあります。
※必ず、最寄りの県税事務所に確認ください。
土地のみの取得税は?
「土地のみを取得した場合」にも、
一定の条件を満たせば不動産取得税の軽減措置が適用されます。
土地だけ先にゲット!
したら、取得税がかかるのよね・・・
【土地のみを取得した場合の軽減税率】
住宅用の土地として取得した場合、
不動産取得税の課税標準(=評価額)が1/2に軽減されるほか、特別控除額が適用されます。
(土地の評価額 × 1/2) × 3% - 特別控除額
・原則の税率:3%
・軽減後の課税標準:固定資産税評価額 × 1/2
【控除額の内容(どちらか少ない金額が適用)】
| 控除の選択肢 | 内容 |
|---|---|
| ① 定額控除 | 45,000円 |
| ② 面積・評価額に基づく控除 | (1㎡あたりの評価額 × 住宅床面積の2倍 (上限200㎡))× 1/2 × 3% |
✅ 軽減が受けられる主な条件(※土地のみ取得時)
| 条件項目 | 内容 |
|---|---|
| 住宅用土地であること | 将来、自己居住用住宅を建てる予定がある土地 (更地含む) |
| 床面積要件 | 将来建てる住宅が50㎡以上240㎡以下であること(賃貸用は40㎡以上) |
| 建築時期 | 土地取得後、原則1年以内に住宅を新築 (※都道府県により2~3年の猶予あり) |
| 使用目的 | 本人または家族が居住するための土地 (別荘や賃貸専用は不可) |
| 申請義務 | 軽減申請書の提出が必須 |
📝 必要書類(主な例)
・売買契約書の写し
・不動産取得税軽減申告書
・土地の登記事項証明書
・建築予定の住宅に関する書類(建築確認申請書など)
・住民票(予定居住者の)
不動産取得税はいつ払う?
納税通知書が届く時期について、
不動産取得税は、所有権移転登記後、おおむね3〜6か月後です。
※中古住宅・土地は比較的早く、新築は評価が終わるまでもう少し遅れることも。
都道府県や物件により差あり。半年〜1年かかる場合も
→通知書が届いたら通常30日以内に支払い
土地、家を購入したら、
最寄りの県税事務所に問い合わせをしてください。
不動産取得税がかからないケース
・相続による取得(贈与は課税対象)
・軽減措置を受けて、税額が0円になる場合
・特定の法人合併・分割など
(条件あり)
住宅用の不動産を取得した場合(新築・中古含む)
条件を満たせば、大幅に軽減されます。
新築住宅の場合
- 住宅部分の固定資産税評価額から1,200万円が控除されます。
- 一戸建て:床面積50㎡以上240㎡以下(賃貸用は40㎡以上)
- 建築後1年以内の取得が対象
中古住宅の場合
- 築年数の要件あり
- 床面積が一定以上(50㎡以上)あること
- 控除額:最大1,200万円(建物の評価額から控除)
- 一定の耐震基準を満たす場合も対象(証明が必要)
中古住宅は、建築年月日・新耐震基準への適合状況・床面積などの要件を確認する必要があります。
築年数だけで判断せず、県税事務所に確認しましょう。
不動産取得税よくあるQ&A
Q. 住宅ローン控除と不動産取得税は関係ある?
関係ありません。
住宅ローン控除は所得税の控除制度で、別モノです。
Q. 軽減措置は申請が必要?
必要です。
都道府県税事務所へ、必要書類を期限内に提出しましょう。
都道府県の事務所によって対応が異なるようです。
不動産を購入したら、
県税事務所に問い合わせましょう。
Q:不動産取得税の通知がこない!なぜ?!
①登記後間もないから(通常2~6か月かかる)
→待つか、都道府県税事務所に問い合わせ
②軽減措置の申請後の審査中、または控除されたため
③通知が誤って他の住所に送られている?
④対象外の取得方法(例:相続)
⑤事務処理上のミス・漏れ
【まとめ:通知が来ないときのチェックリスト】
| チェックポイント | 内容 |
|---|---|
| 登記完了済みか? | 所有権移転や保存登記は済んでいるか |
| 取得からの期間 | 半年以上経っているか |
| 登記住所 | 正しいか・最新か |
| 取得方法 | 相続や贈与などではないか |
| 軽減措置 | 申請中で処理中ではないか |
| 直接確認 | 税事務所に問い合わせたか |
都道府県の事務所に問い合わせれば、原因がわかるはずです。
Q:税務署と県税事務所の違いは?
税務署:国税
県税事務所:地方税
のため、根本的に違います。
※税務署に電話せず「県税事務所 〇〇市」で検索し、電話してください。
| 比較項目 | 税務署 | 県税事務所 |
|---|---|---|
| 税の種類 | 国税 | 地方税(県の税) |
| 管轄 | 国(国税庁) | 都道府県 |
| 代表税目 | 所得税・相続税など | 不動産取得税・自動車税など |
| 主な対応内容 | 確定申告・税務調査など | 地方税の通知・軽減申請など |
まとめ
| 項目 | 内容 |
|---|---|
| 税率 | 原則4%、住宅などは軽減で3% |
| 軽減措置 | ・新築住宅(一般) ・認定長期優良住宅 ・土地(住宅用) など適用されるケースも |
| 納付時期 | 不動産取得から4~6か月以内に通知 |
| 支払期限 | 通知到着から30日以内 |
| 軽減措置 | 新築・土地取得などに適用あり_ ※県税事務所へ連絡 |
💡 補足:こんなときは税務署や都道府県税事務所へ相談!
- 自分のケースでいくらになるか不安
- 建物評価額がわからない
- 軽減申請の方法が知りたい
納税通知書が届いたら、記載された納期限までに納付します。
不明な点は、不動産所在地を管轄する行政県税事務所へ確認するのが確実です。
※軽減措置で還付されるケースがあるため

コメント