ローンが残っている家は売れます!

住宅ローンがまだ残っているんだけど・・・
売却できるかな・・・
住宅ローンが残っていても、自宅のご売却は可能です。
ただし、注意するべき点があるため、
基礎知識、手順などをわかりやすく解説します。
通常の売却では、売却代金などを使って住宅ローンを完済し、決済時に抵当権を抹消する必要があります。
まず確認したいのは、「住宅ローンの残高」と「家の売却価格」です。
- 売却価格 > ローン残高 → アンダーローン
- 売却価格 < ローン残高 → オーバーローン
アンダーローンなら通常の売却を進めやすい一方、オーバーローンの場合は、不足額を自己資金で補う、住み替えローンなどを検討する、金融機関に相談して任意売却を検討するなど、状況に応じた対応が必要です。
住宅ローンがまだ残っている家を売るのは、意外と多くの方が直面する状況です。
でも、心配いりません。
基本的にローン残債ありでも売却は可能で、きちんと準備すればスムーズに進められます。
この記事では、初心者向けにわかりやすく説明します。
<記事の参照ぺージ>
国税庁:マイホームを売ったときの特例(3,000万円特別控除など)
法務局(法務省):住宅ローン等を完済した方へ
住宅金融支援機構:住宅ローン完済時の抵当権抹消関連
基本知識
抵当権を学ぶ
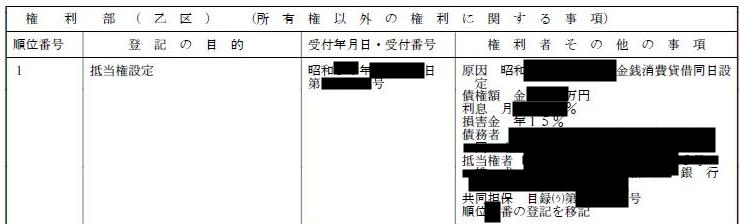
住宅ローンが残っている家には、
銀行などの金融機関が「抵当権」という権利を設定しています。
抵当権とは、住宅ローンの返済ができなくなった場合に、金融機関がその不動産から債権を回収するために設定する担保です。
万が一、ローン返済が滞ると家を競売にかけるためのもの。
売却するには、この抵当権を外す(抹消する)必要があります。
つまり、売却代金でローンを一括返済するのが基本です。
抵当権はつけたまま売っちゃだめ?!
理論的には可能ですが、
司法書士や不動産屋が取引を断ります。
アンダーローン&オーバーローン
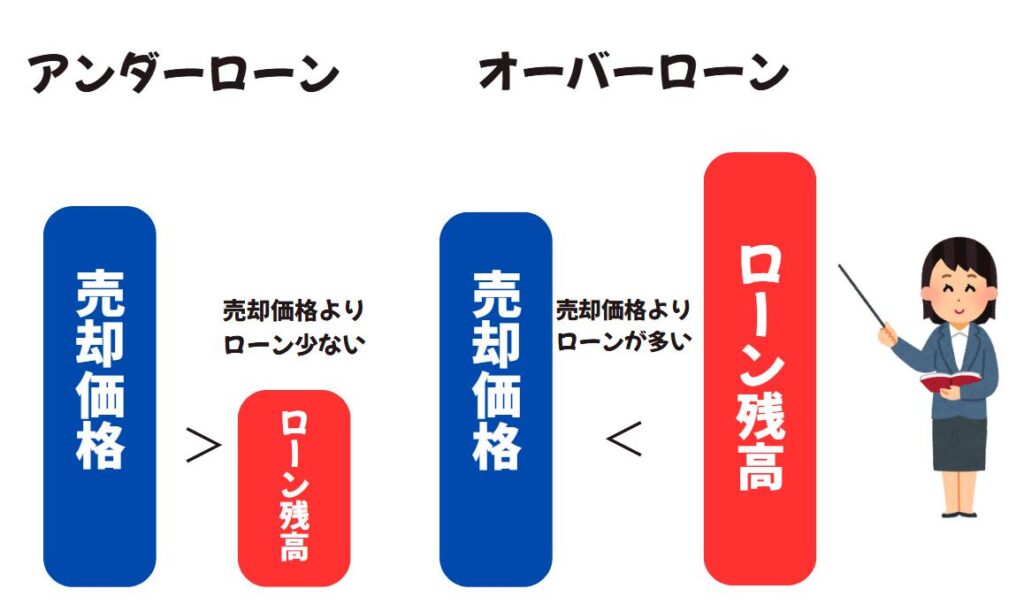
売却の鍵は「アンダーローン」か「オーバーローン」かの判断。
①アンダーローン:ローン残高が売却価格が低い(アンダー)状態。余裕を持って売れます。
売却額(2000万円)> ローン残高(1700万円)
②オーバーローン:ローン残高が売却価格よりも高い(オーバー)している状態
差額をどう埋めるかが課題です。
| ローン残債 | 売却価格 | 差額 | 結果の目安 | |
|---|---|---|---|---|
| アンダーローン | 1500万円 | 2000万円 | +500万円 | 500万円が手元に残る(余裕あり) |
| オーバーローン | 2500万円 | 2000万円 | -500万円 | 500万円不足(自己資金などで補う必要) |
ローンが残っている人のケースと解決方法
ここでは、よくある4つのケースをピックアップ。
各ケースで解決方法を具体的に提示します。
ケース1: アンダーローン(売却価格 > ローン残債)
例: ローン残債2000万円の家が2500万円で売れる場合。
差額500万円が手元に残ります。
<解決方法>
- そのまま売却。売却代金から残債を一括返済し、抵当権を抹消。
- 注意: 売却益が出たら税金がかかる可能性あり(後述)。
このケースは一番簡単で、自己資金不要なため、気軽に進められます。
ケース2: オーバーローン(売却価格 < ローン残債)
※差額を自己資金で補える場合 – 貯金や親族援助でカバー
例: ローン残債3000万円の家が2500万円で売れる場合。
差額500万円を自分で用意。
解決方法:
- 売却代金+自己資金で残債を完済。金融機関に事前相談し、了承を得る。
- 注意: 差額が少なければ貯金でOK。親族から借りるか、つなぎ融資(短期ローン)を使う人もいます。
競売を避けられるので、生活再建に有効です。
決済時に差額を補填する方法もありますが、
契約前に一部繰り上げ返済をおすすめします。
ケース3: 過度なオーバーローンで不足分を用意できない場合
例: ローン残債4000万円の家が3000万円で売れるが、
差額1000万円が用意できない。
<解決方法>
- 「任意売却」を検討。金融機関の同意を得て、市場価格で売却。残債は分割返済などに調整可能。。
ケース4: 売却後も住み続けたい場合 – 引っ越ししたくない人向け
例: ローン残債ありで家を売りたいが、家族の生活を維持したい。
解決方法:
- 「リースバック」を利用。家を不動産会社などに売却後、賃貸として住み続ける。
- 手順: 専門会社に相談 → 査定・売却 → 賃貸契約。
- 注意: すべての会社が対応しないので、事前確認。
将来買い戻すオプション付きのプランもある。2025年、高齢者や子育て世帯に人気です。
これらのケースで共通するのは、早めに不動産会社や銀行に相談すること。
無料相談が多いので、活用しましょう。
ローンが残っている家を売る5ステップ
1. 住宅ローンの残高を確認
まず正確な残債額を把握します。
- 金融機関のネットバンキング・アプリ
- 返済予定表
- 年末残高証明書
- 窓口や電話での照会
繰り上げ返済をしている場合は予定表と実際の残高が異なることがあるので、最新の数字を確認してください。
遅延がある場合は遅延損害金も含めた一括返済額を知る必要があります。
この数字がすべての判断の基準になります。
2. 不動産会社に査定を依頼
不動産会社に査定を依頼し、「今いくらで売れそうか」を把握します。
査定額はあくまで目安なので、実際の売却価格は市場の反応で変動します。あわせて仲介手数料などの諸費用も概算で見ておくと、次のステップがスムーズです。

3. 売却価格とローン残高を比較
ここで「アンダーローン」か「オーバーローン」かが決まります。
- アンダーローン(売却価格 > ローン残高+諸費用) 売却代金で完済でき、手元に残るケース。最もスムーズです。
- オーバーローン(売却価格 < ローン残高) 差額をどう埋めるかが課題になります。主な対処法は次の通りです。
- 自己資金で不足分を補填する
- 住み替えローン(旧居の残債+新居の購入費用を一本化するローン)を利用する
- 返済が難しい場合は任意売却を検討する(金融機関の同意が必要)
諸費用(仲介手数料・登記費用など)も忘れずに計算に入れてください。
4. 金融機関に売却について相談
売買契約が決定したら、早めに借入先の金融機関へ連絡します。
「売却して一括返済したい」旨を伝え、抵当権抹消の段取りや必要書類、完済手続きの流れを確認します。決済日が決まったら改めて正式に連絡し、書類の準備を依頼します。
金融機関によっては事前の相談が必須な場合もあるので、査定後早めに動くのがポイントです。
5. 売買契約→決済→ローン完済→抵当権抹消
買主が見つかったら売買契約を締結します。 その後、決済日(引き渡し日)に以下がほぼ同時に行われます。
- 買主から売却代金が入金される
- そのお金で住宅ローンを一括返済する
- 金融機関から抵当権抹消に必要な書類が発行される
- 司法書士が所有権移転登記と抵当権抹消登記を同時に申請する
- 鍵や書類の引き渡し
決済当日は売主・買主・不動産会社・司法書士などが同席するのが一般的で、数時間かかることもあります。司法書士は不動産会社経由で紹介してもらうケースが多いです。
売却後の税金について解説

売却で利益が出たら税金がかかりますが、特例で軽減可能。
初心者向けにシンプルに解説します。
- 主な税金:
- 譲渡所得税・住民税: 売却益(譲渡所得)にかかる。
計算式: 譲渡所得 = 売却価格 – (取得費 + 譲渡費用)。
取得費は購入価格+諸費用、譲渡費用は仲介手数料など。- 所有6年以上(正月6回経過): 税率20%(所得税15%、住民税5%)。
- 所有5年以下: 税率39%(所得税30%、住民税9%)。
- 譲渡所得税・住民税: 売却益(譲渡所得)にかかる。
- 特例で節税:
- 3000万円特別控除: マイホーム売却で最大3000万円控除。
条件: 住んでいた家(住まなくなって3年以内)、親族以外への売却、過去3年以内に同特例未使用。
例: 譲渡所得4000万円なら、控除後1000万円に税金。 - 軽減税率特例: 所有10年超のマイホームで、税率14%(所得税10%、住民税4%)に下がる。
3000万円控除と併用可。
- 3000万円特別控除: マイホーム売却で最大3000万円控除。
税金は複雑なので、専門家である税理士さんへの相談をおすすめ。
【体験談】ローン残債がある家の売却した事例
体験談①:【アンダーローン編】家族が増えて手狭に!スピーディな住み替え成功劇
状況と課題
- 物件: 都内2LDKマンション(築12年)
- 残債: 2,800万円
- 理由: 2人目の子供が生まれ、部屋数が足りなくなった。
売却のリアル
結論から言うと、残債をすべて完済し、さらに新居の頭金まで捻出できました。
不動産屋を3社回り、一番根拠のある査定を出したA社と専任媒介契約。
当時の相場が上がっていたため、強気の3,500万円で売り出しました。
内見は週末に集中させ、部屋のニオイと水回りの掃除を徹底。
結果、1ヶ月半で3,350万円の満額に近い値段で成約しました。
売却額(3,350万円)からローン残債(2,800万円)と諸経費(約120万円)を引いても、約430万円のプラス。
これが「アンダーローン」の強みです。
ローン完済の手続き(抵当権抹消)は司法書士が代行してくれるため、拍子抜けするほどスムーズでした。
▼得られた教訓
「残債がいくらか」を正確に把握し、周辺相場と照らし合わせるのが第一歩。売れる確信があれば「売り先行」が一番安全です。
体験談②:【オーバーローン編】急な転勤の悲劇。貯金を切り崩しての涙の売却
状況と課題
- 物件: 地方都市の4LDK建売戸建て(築3年)
- 残債: 3,200万円
- 理由: 予期せぬ遠方への異動。単身赴任ではなく家族帯同を決断。
売却のリアル
こちらは非常に苦戦しました。家を売るためには「引き渡し時にローンを全額一括返済し、銀行の抵当権を外す」という絶対ルールがあります。
しかし、築浅の戸建ては買った瞬間に資産価値が下がるのが現実。査定額は最高でも2,900万円。
つまり、売っても300万円の借金が残る「オーバーローン」状態でした。
賃貸に出す案も考えましたが、住宅ローンでの賃貸は原則NG。
銀行に相談するも「売却時に差額の300万円と諸経費を現金で用意してください」という非情な宣告。
新居は社宅だったため「住み替えローン(新居のローンに旧居の残債を上乗せする裏技)」も使えません。
結局、2,950万円でなんとか買い手を見つけ、足りない250万円+仲介手数料等の諸経費100万円=計350万円を、なけなしの貯金から現金で支払いました(涙)
▼得られた教訓
持ち家は「いつでも売れる」わけではありません。
オーバーローンの場合、手持ちの現金がないと「売りたくても売れない」という地獄を見ます。
購入時の頭金ゼロ(フルローン)の恐ろしさを身をもって知りました。

【Q&A】ローン残債がある家の売却についてよくある質問
- Qアンダーローンとオーバーローンの違いは何ですか?
- A
売却価格とローン残高の関係で判断します。
- アンダーローン:売却価格がローン残高を上回る状態(例:売却2,000万円、残高1,700万円)。売却代金で完済でき、手元に差額が残ります。最もスムーズです。
- オーバーローン:ローン残高が売却価格を上回る状態(例:残高2,500万円、売却2,000万円)。不足分を自己資金などで補う必要があります。 この判断が売却方法を決める最重要ポイントです。
- Qオーバーローンで不足分を用意できない場合はどうすればいいですか?
- A
主な選択肢は3つです。
- 自己資金や親族援助で差額を補填し、通常売却する。
- 金融機関の同意を得て「任意売却」を行う(市場価格で売却し、残債は分割返済などに調整可能な場合あり)。
- 売却後も住み続けたい場合は「リースバック」を検討する(売却後に賃貸として住み続ける仕組み。買い戻しオプション付きもある)。 いずれも早めに不動産会社と金融機関へ相談することが大切です。過度なオーバーローンで自己資金が難しいケースでは、任意売却が有力な選択肢になります。
- Q抵当権が付いたまま家を売ることはできますか?
- A
理論上は可能ですが、実務上はほぼ不可能です。
買主・司法書士・不動産会社が取引を断るケースがほとんどで、抵当権付きの物件は融資も受けにくくなります。
売却を成立させるには、決済時にローンを完済して抵当権を抹消することが必須条件です。
「抵当権を外してから引き渡し」が標準的な流れです。
まとめ
ローンが残っている家を売るのは、ケース次第で方法が変わります。
①アンダーローンなら簡単、
オーバーローンなら自己資金補填・任意売却を。
②家の売却の流れは準備→契約→決済引き渡しの3ステップ。
③税金は譲渡所得税がメインですが、3000万円控除で負担軽減。
ローン残債がある家の売却を検討している方は
リヤマ不動産へご相談下さい。

コメント