
結論:ろうきんの住宅ローン審査は「甘い」とは言えません
ろうきんの住宅ローン審査は、銀行より甘い・厳しいと一概には言えません。
金融機関ごとに審査基準や保証機関が異なるため、同じ年収・勤続年数の人でも審査結果が変わることがあります。
また、CICなどの信用情報に「異動」が登録されている場合は、ろうきんでも信用情報が審査に利用されるため、慎重に考える必要があります。
「ろうきんなら異動があっても住宅ローンに通る」「ろうきんは審査が甘い」
という情報を鵜呑みにするのではなく、自分の信用情報と返済状況を確認したうえで、金融機関へ事前相談することが大切です。
あくまでも筆者の経験上の話ですが、
様々な銀行の中で、審査はかなり甘いと言えます。
※ただし、労働組合員に限ります。
中央労働金庫(中央ろうきん)について
中央労働金庫(中央ろうきん)は営利を目的としない銀行です。
ろうきんは、労働者のための金融機関で1950年の設立と歴史ある銀行です。
結論から言うと、
他銀行と保証会社が異なり、また審査金利が実行金利に近いため、返済比率ギリギリでも通りやすいといえます。
「ろうきんは住宅ローン審査が甘い」と言われることがありますが、審査が無条件に甘い金融機関というわけではありません。
中央ろうきんでは、年収・勤続年数・返済負担・現在の借入状況・信用情報・団体信用生命保険への加入可否・担保物件など、複数の項目を確認して審査します。
そのため、「他の銀行では難しかったけれど、ろうきんでは審査に通った」というケースがあったとしても、それだけで「ろうきんは審査が甘い」と判断することはできません。
住宅ローン審査は、金融機関ごとに審査基準や保証機関が異なるため、同じ申込者でも結果が変わることがあります。
| 審査金利 | 実行金利 |
| 返済比率 | 返済比率25~30%を目安(※1) |
| 最低年収 | 150万円以上 |
| 勤続年数 | 1年以上(前職分との合算は応相談) ※注文住宅は引き渡し日に調整OK |
| 派遣社員 | 〇 |
| 契約社員 | 〇 |
| 諸費用ローン | 含められる。保証料は割高 |
| 完済時年齢 | 満81歳の誕生日の前日まで |
| 連帯債務 | 〇 |
| 夫婦連生団信 | 〇 |
| 諸経費組み込み | 〇 |
| 他ローン組込み(※) | 関東は× 他エリアは可能なケースも |
(※1) 中央ろうきんの公式サイトでは、年収と借入期間から借入額を試算する際、返済比率25~30%を目安として紹介しています。ただし、これはあくまで借入額の目安であり、実際の審査結果を保証するものではありません。
ろうきんの住宅ローン申込者(条件)
ろうきんへの申し込み条件は2つあります。
①団体会員②生協会員(コープ)のどちらかです。
団体会員とは中央労働金庫に出資いただいている労働組合等の団体
生協会員とは
スーパーのコープの会員です
(※1000円ほどで入会)
・団体会員の構成員の方、生協会員の組合員および同一生計家族の方、
・関東1都7県(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨)にお住まい、
またはお勤めの一般勤労者の方「団体会員の構成員の方」とは、中央労働金庫に出資いただいている、以下の団体の構成員の方をいいます。
(1)労働組合(2)国家公務員・地方公務員等の団体(3)勤労者のための福利共済活動を目的とする団体で一定の条件を満たすもの。
なお、対象とならない場合もありますので、詳しくは〈中央ろうきん〉営業店までお問い合わせください。
生協会員の組合員および同一生計家族の方とは、中央労働金庫に出資いただいている生協のうち、
生協組合員融資制度を導入している生協の組合員および同一生計家族の方をいいます。
なお、対象とならない場合もありますので、詳しくは〈中央ろうきん〉営業店までお問い合わせください。
団体会員の構成員以外の方、生協会員のうち組合員以外(組合員の同一生計家族)の方は、
ご利用にあたって中央ろうきん友の会に入会すること、または当金庫の個人会員(最低出資金1,000円が必要)となることが必要な場合があります。
ちなみに、勤務先の「労働組合」に加入している人は相談してからの申込がおすすめです。
労働組合パワーを使うと、ありとあらゆるものが・・・

裏メニューがあるってこと?!
労働組合に加盟していると、いろいろあります(汗)
ちなみに、これから加入する方でもOKです。
年齢・勤続年数は?
ろうきんへの申込み時の年齢が満18歳以上かつご融資時の年齢が満66歳未満です。
※返済完了時の年齢が満81歳未満の方です。
勤続年数は同一勤務先に1年以上勤務されている方
(自営業者等の給与所得者以外の方は3年以上)
ろうきんの申し込みは1年以上の勤務が必要です。
しかし、リストラで転職した、
キャリアアップのために転職した場合は前職の期間をカウントできるケースがあります。
また注文住宅の場合は、引き渡しが6~8か月後です。
そこにゴールを設定すれば、1年条件クリアで申し込みができるケースがあります
※中央ろうきん
一度、ろうきん or 不動産営業マンへ相談しましょう。
年収は?
ろうきんの申し込み時の年収は、
・安定継続した年収(前年税込み年収)が150万円以上ある方
・健康で団体信用生命保険に加入できる方
・金庫指定の保証機関の保証を受けられる方
となります。
団体会員は有利になる?
労働組合の団体会員さんは「金利が生協会員に比べて約0.2%ほど低く」なります。
また、”コネがある”労働組合に参加していると、話が通しやすいかも?
※詳細は労働組合に問合せてください。
組合員さんはろうきんへ直接相談しても通じますが、
労働組合経由で相談をするのもOK♪
一般的には、
- 労働組合の担当者・組合役員に連絡
- 組合の規約や組合費を確認
- 加入申込書を書く
- 組合費の支払い方法を登録
- 組合側で加入手続き
- 加入完了
という流れです。
通常、「労働組合に入りたい」と会社の社長に直接申し込むわけではありません。
組合が独立した団体であれば、基本的には組合に申し込みます。
金利は?
①全期間固定金利型
借入れから返済終了まで、固定のまま金利が変わりません。
②変動金利型
情勢によって、金利が変動します。
4月1日と10月1日の労金プライムレートを基準に、金利を適用します。
※5年ごとに返済額は再計算、1.25倍ルールあり
③固定金利特約型(3・5・10・20年)
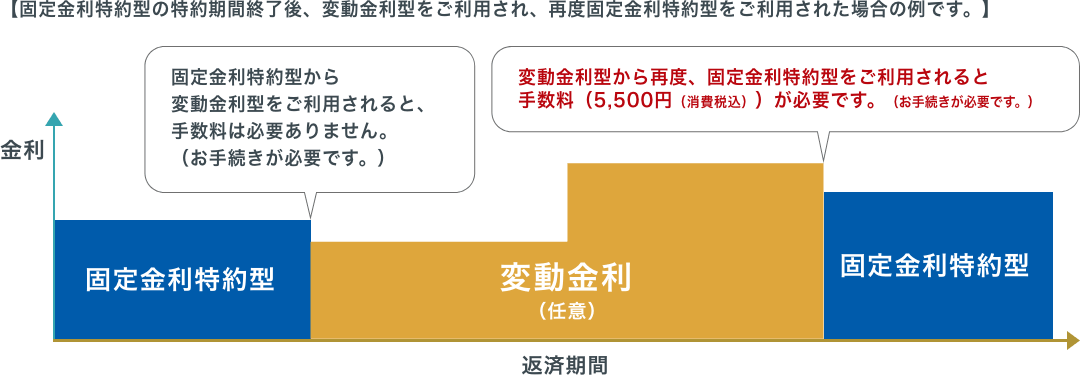
例えば10年固定を選択し、変動にしたけど、高金利・・
5500円を支払って、
タイミングをみて固定金利にできる特殊なプランです。
④上限金利特約型(LooF10)
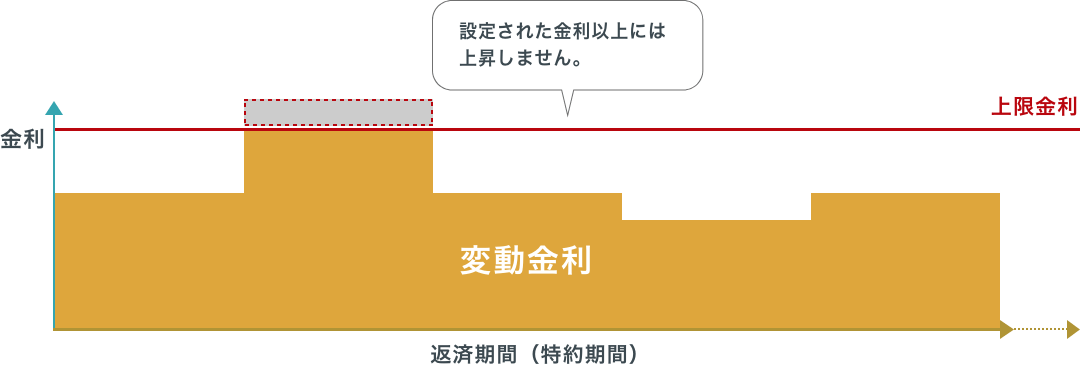
設定された上限金利を超えることがないため、変動金利の急上昇にある程度耐えやすいです。
※LOOF10の10は年数のこと
諸経費は組み込める?

| 仲介手数料 | 仲介による不動産売買で業者に支払う手数料です。(購入価格の3%+6万円)+消費税 |
|---|---|
| 印紙代 | 売買契約書、工事請負契約書、金銭消費貸借契約書などに貼付 |
| 登録免許税 | 所有権保存登記、移転登記、抵当権設定登記など |
| 不動産取得税 | 不動産を取得した時にかかる税金 |
| 融資関連手数料 | 団体会員および生協会員 11,000円(消費税込) 上記以外の場合 33,000円(消費税込) |
| 融資手数料 | ご融資金額×2.2%(消費税込) |
| 団体信用生命保険 | プランによる |
| 火災保険・火災共済 | 地震保険込み、 火災5年地震5年30万円~ |
| 司法書士報酬手数料 | 司法書士に依頼 |
| 引越代など | 引越費用や家具、照明器具、カーテンなどの調度品費用を見込んでおく必要 |
へ~
諸経費っていろいろかかるのね
ちなみに、諸経費をろうきんローンに組み込むめますが、
返済比率が悪化し、審査に不利になります。
※組合員の場合はあまり関係ない気が・・・(汗)
ろうきんの「おまとめローン」について
おまとめローンとは、住宅ローンに他社の借入(車ローン)を組み込めるローンのことです。
※住宅ローンにプラスで最大500万円までの借入ができる
関東の中央ろうきんは対象外ですが、
エリアによっては対応可能です。
・北海道労働金庫 ろうきん住宅ローン 住きっと!500
・東北労働金庫 Change500+
・新潟県労働金庫 「まるごと500」
・長野県労働金庫 ふわっと500
・北陸労働金庫 「まるっと500」
・東海労働金庫 住宅ローンとまとめトク!
・近畿労働金庫 住宅プラス500
・中国労働金庫 ろうきん住宅ローンwith(自由設計)
・沖縄県労働金庫 「まるごと500」
関東エリアで車のローンとおまとめしたい人は、
>>JAおまとめローンがおすすめ
スマホの異動ありで「ろうきん」は審査に通る?
ネット上で散見される
「スマホ滞納の異動ありでも通った!」という口コミを何度か見かけたことがあります。
信義のほどは定かではないですが、
不動産仲介業者と相談して、試してみる価値はあるかもしれません

ろうきんも、地域によって対応が異なるため、
事前に相談したほうがいいかもしれません。
ろうきん住宅ローンで「異動」がある場合はどうなる?
CICなどの信用情報に「異動」が登録されている場合、住宅ローン審査では慎重に判断されると考えておく必要があります。
CICでは「異動」は、返済日から61日以上または3か月以上の長期延滞などがあった場合に表示される情報です。
中央ろうきんも、住宅ローンの申込みにあたって個人信用情報機関の信用情報を照会し、返済能力などの与信判断に利用しています。
そのため、「ろうきんなら異動があっても大丈夫」とは言えません。
一方で、異動があることだけを理由に、この記事上で「必ず否決される」と断定することも適切ではありません。
実際の審査は、信用情報の内容だけでなく、現在の借入状況、年収、勤続年数、返済負担、担保物件などを含めて総合的に判断されるためです。
異動がある方は、インターネット上の「異動があっても通った」という口コミだけで判断せず、
まず自分の信用情報を開示して内容を確認したうえで、金融機関へ相談することをおすすめします。
【Q&A】ろうきんの住宅ローンのよくある質問について
- Qろうきんの住宅ローン審査は甘いですか?
- A
「甘い」とは一概に言えません。
年収、勤続年数、返済負担、信用情報、担保物件などを総合的に判断するため、審査結果は申込者によって異なります。
- QCICに異動があっても、ろうきんの住宅ローンに通りますか?
- A
「通る」とも「必ず落ちる」とも断定できません。
ただし、中央ろうきんは個人信用情報機関の情報を与信判断に利用しているため、異動がある場合は慎重に考える必要があります。
※筆者の個人的な考えですが、労働組合に加入し、スマホ料金の滞納レベルならいけるケースがあります。
もちろん、年収、返済比率、属性など複合的な要素で審査をした結果の話です。
- Qスマホ料金の滞納でも異動になりますか?
- A
スマホ端末を分割払いしている場合など、契約内容によっては信用情報に登録されることがあります。CICでは長期延滞などがある場合、「異動」と表示されることがあります。
- Q異動が消えれば住宅ローンに通りますか?
- A
いいえ。
信用情報から該当情報が削除されたとしても、住宅ローンの審査通過が保証されるわけではありません。金融機関は信用情報以外にも、年収、借入状況、勤続年数などを総合的に判断します。
まとめ
最後にまとめで、中央ろうきんがおすすめの人を紹介します。
<ろうきんがおすすめの人>
・労働組合の団体会員(超優遇!)
・コープの会員
・返済比率に不安がある人
・頭金を抑えたい人
・年収が150万円以上
・CICの情報が不安
・前職でリストラ転職orヘッドハンティング転職の人
・自動車のローンが残っていて住宅ローンに組み込みたい
「関東エリア」で車のローンとおまとめしたい人は
>>JAおまとめローンがおすすめ
他のローンをおまとめしたい人は・・・
>>住信SBIネットバンクがおすすめ
引用サイト:
国土交通省(MLIT)
日本労信協
注文住宅や建売住宅を検討中の方は、
無料の住宅ローン相談が可能です

コメント